El Impuesto de Sucesiones no se calcula sobre lo que valía el patrimonio del fallecido, sino sobre lo que te queda a ti después de aplicar deducciones y reducciones. Ese cálculo tiene seis pasos fijos, iguales en toda España, y una última capa —la autonómica— que es la que hace que dos herencias idénticas paguen cifras muy distintas.
Aquí tienes el proceso completo, con dos ejemplos resueltos hasta el euro. Si todavía no sabes por dónde empezar con el resto del expediente, te será útil leer antes la guía sobre cómo tramitar una herencia en España paso a paso, donde se explica el orden real de los trámites. Este artículo se centra solo en el impuesto.
Qué es el Impuesto de Sucesiones y quién lo paga
El Impuesto sobre Sucesiones y Donaciones (ISD) grava lo que recibes gratuitamente al fallecer otra persona. Está regulado por la Ley 29/1987, de 18 de diciembre y por su reglamento, el Real Decreto 1629/1991.
Tres cosas conviene tener claras desde el principio.
Lo paga cada heredero, no la herencia. El sujeto pasivo es el causahabiente (artículo 5 de la Ley). Si sois tres hermanos, hay tres liquidaciones distintas, cada una calculada sobre la parte de cada uno y sobre el patrimonio previo de cada uno.
Se devenga el día del fallecimiento. No el día en que firmáis en la notaría ni el día en que el banco os entrega el dinero. El artículo 24 de la Ley fija el devengo en la fecha del fallecimiento, y desde ahí corre el plazo de seis meses.
Se paga en la comunidad donde residía el fallecido, no donde resides tú ni donde está el piso. La única excepción relevante es cuando el fallecido no residía en España, supuesto en el que se aplica la normativa de la comunidad donde esté el mayor valor de los bienes situados en territorio español (disposición adicional segunda de la Ley).
Los seis pasos del cálculo
Todo el cálculo se reduce a esta secuencia. Los pasos 1 a 6 son estatales; el paso 7 es donde entra tu comunidad autónoma.
| Paso | Qué se hace | Resultado |
|---|---|---|
| 1 | Sumar todos los bienes y derechos, más el ajuar doméstico | Masa hereditaria bruta |
| 2 | Restar deudas y gastos deducibles | Masa hereditaria neta |
| 3 | Repartir según el título hereditario y sumar los seguros de vida | Base imponible individual |
| 4 | Aplicar las reducciones (parentesco, vivienda, seguros…) | Base liquidable |
| 5 | Aplicar la tarifa progresiva | Cuota íntegra |
| 6 | Multiplicar por el coeficiente de parentesco y patrimonio previo | Cuota tributaria |
| 7 | Restar bonificaciones y deducciones autonómicas | Lo que pagas |
Paso 1. La masa hereditaria bruta
Se suma el valor de todo lo que deja el fallecido en la fecha del fallecimiento.
Los inmuebles se valoran por el valor de referencia del Catastro. Desde la reforma introducida por la Ley 11/2021, el artículo 9.3 de la Ley del ISD establece que la base de un inmueble es su valor de referencia a fecha de devengo, salvo que el valor declarado por los interesados sea superior, en cuyo caso vale el declarado. Puedes consultarlo gratis en la sede electrónica del Catastro. Si no existe valor de referencia para ese inmueble, se toma el mayor entre el valor declarado y el de mercado.
El resto de bienes, por su valor de mercado: saldos bancarios a fecha de fallecimiento, fondos, acciones, vehículos, joyas.
El ajuar doméstico: el 3 % que casi nadie explica bien
El artículo 15 de la Ley añade automáticamente a la masa hereditaria un concepto llamado ajuar doméstico, valorado en el 3 % del caudal relicto. Es la ropa, el mobiliario y los enseres de la vivienda. Como valorarlos uno a uno sería inviable, la ley presume ese porcentaje.
Aquí hay un matiz que cambia mucho la factura. Durante años Hacienda aplicaba el 3 % sobre absolutamente todo, incluido el dinero en cuentas y las acciones. El Tribunal Supremo lo corrigió en la sentencia 342/2020, de 10 de marzo (recurso 4521/2017), confirmada por otra de 19 de mayo del mismo año: el 3 % solo se aplica sobre los bienes que, por su identidad, valor y función, puedan destinarse al uso personal del fallecido. Quedan fuera el dinero en metálico, las cuentas bancarias, las acciones y participaciones y los inmuebles que generen rentas.
En la práctica: si la herencia son 180.000 € de vivienda y 40.000 € en el banco, el ajuar se calcula sobre 180.000 €, no sobre 220.000 €.
Hay una segunda minoración. Cuando sobrevive el cónyuge, el artículo 34.3 del Reglamento permite restar del ajuar el valor de los bienes que le corresponden por el artículo 1.321 del Código Civil, fijado en el 3 % del valor catastral de la vivienda habitual del matrimonio.
Paso 2. Restar deudas y gastos
De la masa bruta se descuenta:
- Deudas que dejó el fallecido, siempre que se acrediten en documento público o de otro modo fehaciente (artículo 13). No son deducibles las deudas a favor de los propios herederos o de sus cónyuges, ascendientes, descendientes o hermanos.
- Gastos de última enfermedad, entierro y funeral, en cuanto se justifiquen con facturas y guarden proporción con el caudal (artículo 14).
- Gastos de litigio cuando la herencia se vuelve contenciosa, en interés común de todos los herederos.
Una advertencia útil: la hipoteca pendiente sobre la vivienda no es una carga deducible como tal. El artículo 12 excluye expresamente las hipotecas y prendas del concepto de carga, porque no disminuyen el valor del bien. Lo que sí se deduce es la deuda que garantizan, por la vía del artículo 13.
Paso 3. Tu base imponible
La masa neta se reparte entre los herederos según el testamento o, si no lo hay, según lo que marca la ley. A efectos fiscales, el artículo 27 obliga a calcular como si la partición se hubiera hecho con estricta igualdad, con independencia de cómo os hayáis repartido después las cosas concretas.
A tu parte se le suman los seguros de vida de los que seas beneficiario, cuando el fallecido fuese el contratante del seguro individual (artículo 9.1.c). No tributan en el IRPF: van aquí.
Paso 4. Las reducciones: de base imponible a base liquidable
Este es el paso donde más se juega. Las reducciones estatales del artículo 20.2 se aplican cuando la comunidad autónoma no ha aprobado las suyas propias o no resulta aplicable su normativa. Casi todas las comunidades han legislado, así que en la práctica estas cifras funcionan como suelo mínimo garantizado.
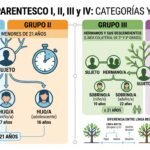
Reducción por parentesco
| Grupo | Quién entra | Reducción estatal |
|---|---|---|
| I | Hijos y adoptados menores de 21 años | 15.956,87 € + 3.990,72 € por cada año que le falte para cumplir 21, con un máximo de 47.858,59 € |
| II | Hijos y adoptados de 21 o más años, cónyuge, padres y adoptantes | 15.956,87 € |
| III | Hermanos, sobrinos, tíos, y ascendientes y descendientes por afinidad | 7.993,46 € |
| IV | Primos, parientes más lejanos y personas sin parentesco | Sin reducción |
Si tienes reconocida una discapacidad, se suma otra reducción con independencia del parentesco: 47.858,59 € con un grado igual o superior al 33 % e inferior al 65 %, y 150.253,03 € a partir del 65 %.
Vivienda habitual del fallecido
Reducción del 95 % del valor de la vivienda habitual, con un límite de 122.606,47 € por cada heredero. Solo pueden aplicarla el cónyuge, los ascendientes, los descendientes o un pariente colateral mayor de 65 años que hubiese convivido con el fallecido los dos años anteriores.
La condición es de peso: hay que mantener la vivienda diez años desde el fallecimiento, salvo que el heredero fallezca antes. Si la vendes antes de ese plazo, tendrás que ingresar la parte del impuesto que dejaste de pagar más los intereses de demora.
Seguros de vida
Reducción del 100 % con un límite de 9.195,49 € para el cónyuge, ascendientes, descendientes, adoptantes y adoptados. Es única por persona, aunque seas beneficiario de varias pólizas.
Empresa familiar y patrimonio histórico
Reducción del 95 % sobre el valor de una empresa individual, un negocio profesional o participaciones que estuvieran exentas en el Impuesto sobre el Patrimonio, para cónyuge, descendientes o adoptados. También exige mantener la adquisición diez años.
Antes de dar por buenas estas cifras: son las estatales. Tu comunidad autónoma puede tener reducciones mucho más generosas, con requisitos y límites distintos. Comprueba siempre el importe vigente en la sede electrónica de la hacienda autonómica del lugar donde residía el fallecido.
Paso 5. La tarifa: de base liquidable a cuota íntegra
Esta es la escala estatal del artículo 21.2. Es progresiva por tramos: no se aplica un único porcentaje al total.
| Base liquidable hasta (€) | Cuota íntegra (€) | Resto base liquidable hasta (€) | Tipo aplicable |
|---|---|---|---|
| 0,00 | — | 7.993,46 | 7,65 % |
| 7.993,46 | 611,50 | 7.987,45 | 8,50 % |
| 15.980,91 | 1.290,43 | 7.987,45 | 9,35 % |
| 23.968,36 | 2.037,26 | 7.987,45 | 10,20 % |
| 31.955,81 | 2.851,98 | 7.987,45 | 11,05 % |
| 39.943,26 | 3.734,59 | 7.987,45 | 11,90 % |
| 47.930,72 | 4.685,10 | 7.987,45 | 12,75 % |
| 55.918,17 | 5.703,50 | 7.987,45 | 13,60 % |
| 63.905,62 | 6.789,79 | 7.987,45 | 14,45 % |
| 71.893,07 | 7.943,98 | 7.987,45 | 15,30 % |
| 79.880,52 | 9.166,06 | 39.877,15 | 16,15 % |
| 119.757,67 | 15.606,22 | 39.877,16 | 18,70 % |
| 159.634,83 | 23.063,25 | 79.754,30 | 21,25 % |
| 239.389,13 | 40.011,04 | 159.388,41 | 25,50 % |
| 398.777,54 | 80.655,08 | 398.777,54 | 29,75 % |
| 797.555,08 | 199.291,40 | en adelante | 34,00 % |
Varias comunidades han aprobado su propia escala, casi siempre algo más suave en los tramos bajos.
Paso 6. El coeficiente multiplicador
La cuota íntegra se multiplica por un coeficiente que depende de dos cosas: tu grupo de parentesco y tu patrimonio previo, el que ya tenías antes de heredar. Está en el artículo 22.2.
| Patrimonio preexistente (€) | Grupos I y II | Grupo III | Grupo IV |
|---|---|---|---|
| De 0 a 402.678,11 | 1,0000 | 1,5882 | 2,0000 |
| De 402.678,11 a 2.007.380,43 | 1,0500 | 1,6676 | 2,1000 |
| De 2.007.380,43 a 4.020.770,98 | 1,1000 | 1,7471 | 2,2000 |
| Más de 4.020.770,98 | 1,2000 | 1,9059 | 2,4000 |
Aquí está el gran salto del impuesto español: un hermano o un sobrino paga, sobre la misma cuota íntegra, un 58,82 % más que un hijo; y una persona sin parentesco, el doble. Es la razón por la que dos herencias del mismo importe pueden diferir en decenas de miles de euros.
Ejemplo 1: hijo único que hereda el piso de su madre
Situación. Fallece una mujer viuda residente en España. Deja su vivienda habitual, con valor de referencia catastral de 180.000 €, y 40.000 € en una cuenta corriente. No hay deudas. El hijo, de 45 años, paga 4.500 € de gastos de entierro y funeral, con factura. Su patrimonio previo es de unos 90.000 €.
Paso 1. Masa bruta.
- Vivienda: 180.000 €
- Cuenta: 40.000 €
- Ajuar doméstico: 3 % sobre 180.000 € (la cuenta no computa, según la doctrina del Supremo) = 5.400 €
- Total: 225.400 €
Paso 2. Masa neta. 225.400 − 4.500 = 220.900 €
Paso 3. Base imponible. Heredero único: 220.900 €
Paso 4. Reducciones.
- Grupo II: 15.956,87 €
- Vivienda habitual: el 95 % de 180.000 € son 171.000 €, pero el tope es 122.606,47 € → 122.606,47 €
- Total reducciones: 138.563,34 €
- Base liquidable: 220.900 − 138.563,34 = 82.336,66 €
Paso 5. Cuota íntegra. La base cae en el tramo que arranca en 79.880,52 €:
- Cuota fija del tramo: 9.166,06 €
- Exceso: 82.336,66 − 79.880,52 = 2.456,14 €
- 2.456,14 × 16,15 % = 396,66 €
- Cuota íntegra: 9.562,72 €
Paso 6. Coeficiente. Grupo II, patrimonio previo por debajo de 402.678,11 € → coeficiente 1,0000. Cuota tributaria: 9.562,72 €
Paso 7. Bonificación autonómica. Aquí se decide todo. En una comunidad que bonifique el 99 % de la cuota para hijos, el pago final ronda los 96 €. En una comunidad sin bonificación, se pagan los 9.562,72 € completos. Sobre exactamente la misma herencia.
Ejemplo 2: el mismo piso, heredado por un sobrino
Cambia solo una variable: la misma mujer no tiene hijos y deja todo a un sobrino de 45 años.
- Base imponible: 220.900 € (idéntica)
- Reducción Grupo III: 7.993,46 €. No puede aplicar la reducción por vivienda habitual, reservada a cónyuge, ascendientes, descendientes y colaterales mayores de 65 años que convivieran con el fallecido.
- Base liquidable: 212.906,54 €
- Cuota íntegra: tramo desde 159.634,83 € → 23.063,25 € + (53.271,71 × 21,25 %) = 23.063,25 + 11.320,24 = 34.383,49 €
- Coeficiente Grupo III: 1,5882
- Cuota tributaria: 54.607,86 €
Mismo patrimonio, misma comunidad, misma fecha: 9.562,72 € frente a 54.607,86 €. La diferencia no está en el valor de los bienes, sino en dos reducciones y un coeficiente. Es exactamente el motivo por el que quien tiene sobrinos y no hijos suele plantearse la planificación en vida.
Plazos: seis meses, con una prórroga que hay que pedir a tiempo
El plazo para presentar y pagar es de seis meses desde el fallecimiento (artículo 67.1.a del Reglamento).
La prórroga. Puedes pedir seis meses más, pero con dos condiciones estrictas del artículo 68:
- La solicitud debe presentarse dentro de los cinco primeros meses. Pasado ese plazo, no se concede.
- La prórroga devenga intereses de demora desde que vencen los seis meses originales. En 2026 el tipo es del 4,0625 % anual, según el vigente hasta que se apruebe una nueva Ley de Presupuestos.
Si transcurre un mes desde la solicitud sin respuesta, la prórroga se entiende concedida.
Qué pasa si te pasas del plazo. Si presentas fuera de plazo pero por tu cuenta, sin que Hacienda te haya reclamado nada, se aplican los recargos del artículo 27 de la Ley General Tributaria, reformados por la Ley 11/2021:
| Retraso | Recargo | Intereses |
|---|---|---|
| Hasta 12 meses | 1 % + 1 % por cada mes completo (máximo 12 %) | No se exigen |
| Más de 12 meses | 15 % | Sí, desde que se cumplen los 12 meses |
El recargo se reduce un 25 % adicional si pagas en plazo el importe resultante. Y si es Hacienda la que te reclama antes de que tú presentes, ya no hay recargo: hay sanción.
Prescripción. El derecho de la Administración a liquidar prescribe a los cuatro años contados desde el día siguiente a la finalización del plazo de presentación (artículo 66 de la Ley General Tributaria). Esperar a que prescriba no es una estrategia: cualquier actuación de Hacienda interrumpe el cómputo y reinicia el reloj, y sin el impuesto liquidado no podrás inscribir el inmueble en el Registro de la Propiedad.
Cómo se presenta: el Modelo 650 y las oficinas autonómicas
El impuesto se presenta en la administración tributaria de la comunidad donde residía el fallecido. Catorce comunidades de régimen común tienen establecido el régimen de autoliquidación obligatoria por el artículo 34.4 de la Ley: Andalucía, Aragón, Asturias, Illes Balears, Canarias, Cantabria, Castilla-La Mancha, Castilla y León, Cataluña, Galicia, Murcia, La Rioja, Madrid y Comunidad Valenciana. Ahí eres tú quien calcula e ingresa.
El Modelo 650 es el formulario estatal, gestionado por la Agencia Tributaria para los casos de competencia estatal (no residentes, Ceuta y Melilla). Cada comunidad tiene su propio modelo autonómico equivalente: comprueba cuál corresponde en la sede electrónica de tu hacienda regional antes de rellenar nada.
Si no puedes pagar de golpe. La ley prevé dos vías que casi nadie menciona:
- Aplazamiento de hasta un año o fraccionamiento en un máximo de cinco anualidades, cuando no haya efectivo suficiente en la herencia y se pida antes de que venza el plazo (artículo 38).
- Para la vivienda habitual heredada por cónyuge, ascendientes o descendientes: aplazamiento de cinco años sin intereses, y después fraccionamiento en diez plazos semestrales (artículo 39.3).
Qué hacer ahora
- Apunta la fecha límite. Suma seis meses exactos a la fecha de fallecimiento y márcala. Si ves que no llegas, la solicitud de prórroga tiene que salir antes del quinto mes.
- Consulta el valor de referencia de cada inmueble en la sede del Catastro. Sin ese dato no puedes calcular nada, y es gratuito e inmediato.
- Reúne los justificantes de gastos y deudas: facturas de funeral, de última enfermedad, certificados de deudas pendientes. Cada euro justificado reduce la base. Aquí tienes el detalle de cuánto cuesta tramitar una herencia entre notaría, registro y gestoría.
- Identifica tu grupo de parentesco y tu patrimonio previo. Son las dos variables que determinan el coeficiente del paso 6.
- Comprueba la normativa de la comunidad del fallecido, no la tuya. Las reducciones y bonificaciones autonómicas se aplican después de todo lo anterior y suelen cambiar el resultado por completo.
- Rehaz el cálculo con las cifras autonómicas y, si el importe es alto o la herencia tiene empresa, inmuebles en varias comunidades o herederos en el extranjero, consúltalo con un asesor antes de presentar.
Preguntas frecuentes
¿Se puede pagar el impuesto con el dinero de la propia herencia si el banco tiene la cuenta bloqueada?
Sí. La ley prevé expresamente que el banco libre un cheque a nombre de la Administración acreedora con cargo a los depósitos del fallecido, cuando su único fin sea pagar el Impuesto de Sucesiones (artículo 8.1). También puedes pedir una liquidación parcial a cuenta (artículo 35).
Si renuncio a la herencia, ¿pago algo?
Si la renuncia es pura, simple y gratuita, no tributas. Tributa quien recibe tu parte, aplicando el coeficiente de su propio patrimonio y el parentesco más desfavorable entre el suyo y el tuyo (artículo 28.1). Si renuncias a favor de una persona concreta, en cambio, pagas tú como si hubieras heredado, y además se liquida una donación. Lo tienes desarrollado en la guía sobre cómo renunciar a una herencia.
¿Los seguros de vida se declaran aparte?
No. Se acumulan a tu porción hereditaria cuando el fallecido era el contratante del seguro individual, y se les aplica su reducción específica de 9.195,49 €.
¿Qué pasa si vendo la vivienda antes de los diez años tras aplicar la reducción del 95 %?
Tendrás que ingresar la parte del impuesto que dejaste de pagar por esa reducción, más los intereses de demora. Algunas comunidades han acortado ese plazo de permanencia en su normativa propia: conviene comprobarlo antes de vender.
¿Hay algún caso en que no se pague nada?
Con las reducciones estatales, una herencia de un padre a un hijo por debajo de unos 16.000 € ya queda a cero. Y en varias comunidades autónomas las bonificaciones en cuota para cónyuges e hijos dejan la factura en cantidades simbólicas incluso en herencias importantes. Depende íntegramente de dónde residiera el fallecido.
NOTA: este artículo es información general y no constituye asesoramiento fiscal ni jurídico. Las reducciones y bonificaciones autonómicas cambian cada año y varían según la comunidad; verifica siempre los importes vigentes en la sede electrónica de la hacienda autonómica correspondiente. Si tu caso incluye empresas, bienes en el extranjero o desacuerdo entre herederos, consulta con un profesional.
Entradas relacionadas
- Impuesto de Sucesiones en Andalucía: bonificaciones, plazos y ejemplo práctico
- Impuesto de Sucesiones en Madrid: bonificaciones, plazos y ejemplo práctico
- Cómo se valoran los bienes de una herencia y qué es el valor de referencia
- Modelo 650: cómo rellenarlo y presentarlo sin errores
- Qué pasa si no pago el Impuesto de Sucesiones
- Grupos de parentesco I, II, III y IV: qué reducción te corresponde
Deja una respuesta