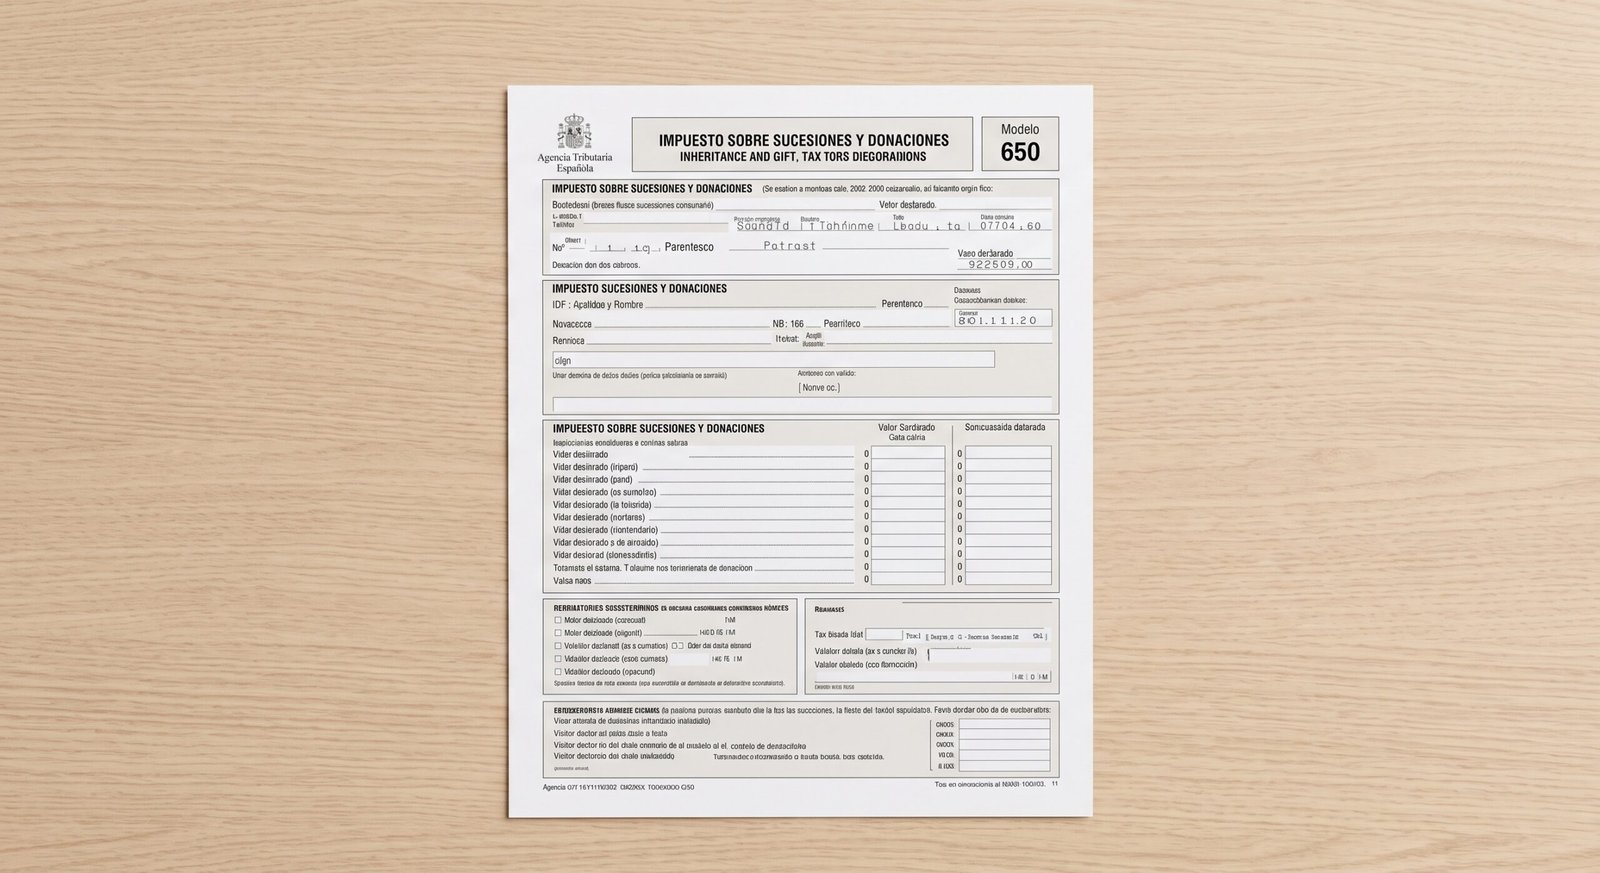
El modelo 650 es el impreso con el que cada heredero declara y paga el Impuesto sobre Sucesiones. Se presenta uno por heredero, no uno por herencia, y hay que presentarlo aunque salga a pagar cero euros. Lo primero, antes de rellenar nada, es averiguar qué versión del impreso te toca: no es la misma en toda España.
Qué es el modelo 650 y para qué sirve
El modelo 650 es la autoliquidación del Impuesto sobre Sucesiones y Donaciones en las adquisiciones por causa de muerte. Es decir: el documento donde tú mismo calculas lo que debes por lo que has heredado, lo ingresas y lo declaras ante la Administración.
Autoliquidar significa que el cálculo lo haces tú. La Administración no te manda una carta con el importe: eres tú quien aplica las reducciones, la tarifa y las bonificaciones, y quien responde de que estén bien aplicadas. Ese detalle explica por qué este impreso genera tantos requerimientos posteriores.
El marco general está en la Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones y en su reglamento, el Real Decreto 1629/1991. Si aún no tienes claro cómo se llega a la cifra que hay que escribir en el impreso, empieza por la guía de cómo se calcula el Impuesto de Sucesiones paso a paso: este artículo se centra en el formulario, no en el cálculo.
Conviene no confundirlo con sus hermanos:
- Modelo 650 — herencias y legados (adquisiciones mortis causa).
- Modelo 651 — donaciones en vida (inter vivos).
- Modelo 655 — consolidación del dominio cuando se extingue un usufructo.
Quién tiene que presentarlo (y quién no se libra aunque no pague)
Está obligado a presentar el 650 todo el que adquiere algo por el fallecimiento de otra persona: herederos, legatarios y beneficiarios de un seguro de vida. Cada uno presenta el suyo, con su parte y su parentesco.
Aquí está el error más extendido del impuesto, y merece la pena decirlo sin rodeos: una bonificación del 99 % o del 100 % no exime de presentar el modelo. Bonificar es reducir la cuota a pagar; declarar es una obligación formal distinta. Si no presentas, la Administración puede iniciar un procedimiento sancionador aunque el resultado hubiera sido cero euros, y el banco y el Registro de la Propiedad seguirán sin dejarte mover nada.
Un matiz importante del régimen de autoliquidación: el artículo 89 del RD 1629/1991 exige que todos los interesados en la sucesión estén incluidos en el mismo documento y exista conformidad entre ellos. Si un heredero va por libre, su ingreso se considera un simple pago a cuenta y la oficina gestora no expide el justificante que necesitas para el notario y el banco.
Antes de rellenar nada: qué modelo te corresponde
Esta es la comprobación que casi ningún artículo hace y la que evita la mitad de los rechazos. El impuesto está cedido a las comunidades autónomas, así que el impreso, la plataforma y la oficina cambian según el caso.
| Situación | Dónde se presenta | Qué impreso |
|---|---|---|
| El fallecido residía en una comunidad de régimen común y los herederos residen en España | Administración tributaria de esa comunidad autónoma | Su modelo 650 propio (impreso o plataforma autonómica) |
| El fallecido residía en País Vasco o Navarra | Hacienda foral correspondiente | Modelo foral propio, con numeración distinta |
| El fallecido no residía en España, o el heredero no reside en España | AEAT · Oficina Nacional de Gestión Tributaria | Modelo 650 estatal, aprobado por la Orden HAP/2488/2014 |
La comunidad competente es la de la residencia habitual del fallecido, no la tuya ni la del lugar donde estén los bienes. Si tu madre vivía en Zamora y tú vives en Barcelona, se presenta en Castilla y León. Para localizar la administración que te toca, tienes el detalle en la comparativa del Impuesto de Sucesiones por comunidad autónoma.
Presentar en la comunidad equivocada no solo obliga a repetir el trámite: te puede dejar fuera de plazo mientras se resuelve.
El 650 no va solo: los documentos que lo acompañan
El 650 recoge tu liquidación. Los bienes de la herencia se relacionan en un impreso aparte, el modelo 660 (relación de bienes que integran el caudal hereditario), que en algunas comunidades convive con el 661. Ese modelo es único para toda la sucesión, aunque cada heredero presente su propio 650.
Además, el artículo 66 del RD 1629/1991 y las normas autonómicas exigen aportar:
- Certificado literal de defunción.
- Certificado de últimas voluntades y certificado de seguros de cobertura de fallecimiento.
- Copia autorizada del testamento o, si no lo hay, el acta de declaración de herederos.
- Escritura de aceptación y partición, o documento privado con el inventario y el reparto.
- DNI o NIE del fallecido y de todos los herederos.
- Certificados bancarios con el saldo a la fecha del fallecimiento y los movimientos del año natural anterior, por cada cuenta.
- Documentación de los inmuebles: escritura de compra, referencia catastral y valor de referencia.
- Justificantes de gastos de entierro y funeral, y de las deudas que se deduzcan.
Ese certificado bancario de movimientos del año anterior es el papel que más veces falta y el que más retrasa los expedientes, porque el banco tarda semanas en emitirlo. Pídelo el primer día.
Cómo se rellena el modelo 650, bloque por bloque
Las casillas no están numeradas igual en todas las comunidades, así que lo útil es entender los bloques, que sí son comunes a todos los impresos.
Datos del causante y fecha de devengo
Nombre, DNI, fecha de fallecimiento y último domicilio del fallecido. La fecha de devengo es la del fallecimiento, no la de la escritura de aceptación. De ella dependen el plazo de seis meses y la normativa aplicable: si tu padre falleció en 2025 y firmáis en 2026, se aplica la normativa de 2025.
Datos del sujeto pasivo y parentesco
Tus datos y tu grado de parentesco con el fallecido, que determina el grupo (I, II, III o IV), la reducción de parentesco y el coeficiente multiplicador. Un error aquí desmonta todo el cálculo. Lo explico en detalle en el artículo sobre los grupos de parentesco I, II, III y IV.
Base imponible: tu porción hereditaria
Se parte del caudal hereditario: valor de todos los bienes y derechos, más el ajuar doméstico, menos las cargas, deudas y gastos deducibles. El ajuar se estima en el 3 % del caudal relicto salvo prueba en contrario (art. 15 de la Ley 29/1987), y el Tribunal Supremo aclaró en su sentencia 490/2020 que solo comprende bienes muebles de uso personal, no el dinero ni los valores, lo que permite reducirlo justificadamente.
Los inmuebles se declaran por su valor de referencia de Catastro cuando exista, salvo que el valor declarado sea superior (art. 9 de la Ley 29/1987, tras la reforma de la Ley 11/2021). Declarar por debajo es garantía de comprobación.
Reducciones
Se restan las reducciones estatales y las autonómicas: parentesco, vivienda habitual, empresa familiar, discapacidad, seguros de vida. Las autonómicas suelen ser mucho más generosas y sustituyen o mejoran a las estatales.
Base liquidable, tarifa y coeficiente
Base imponible menos reducciones da la base liquidable. Sobre ella se aplica la tarifa progresiva de la comunidad —o la estatal, si esta no ha aprobado la suya— y sobre la cuota resultante el coeficiente multiplicador según grupo de parentesco y patrimonio previo del heredero (art. 22 de la Ley 29/1987).
Cuota y bonificaciones
Por último se aplican las deducciones y bonificaciones autonómicas, que en algunas comunidades dejan la factura en casi nada para hijos y cónyuges. El resultado es el importe a ingresar.
Un ejemplo numérico completo
Datos de partida: fallece una madre en 2026. Hijo único de 45 años, sin patrimonio previo relevante. Deja una vivienda habitual con valor de referencia de 180.000 € y una cuenta con 30.000 €. Gastos de entierro justificados: 4.000 €. Sin deudas.
| Concepto | Importe |
|---|---|
| Vivienda habitual (valor de referencia) | 180.000,00 € |
| Cuenta bancaria | 30.000,00 € |
| Caudal relicto | 210.000,00 € |
| Ajuar doméstico (3 %) | +6.300,00 € |
| Gastos de entierro y funeral | −4.000,00 € |
| Base imponible (heredero único) | 212.300,00 € |
| Reducción por parentesco, Grupo II (estatal) | −15.956,87 € |
| Reducción por vivienda habitual, 95 % con límite estatal | −122.606,47 € |
| Base liquidable | 73.736,66 € |
| Cuota íntegra (tarifa estatal) | 8.226,05 € |
| Coeficiente multiplicador (Grupo II, patrimonio bajo) | ×1,0000 |
| Cuota tributaria | 8.226,05 € |
Y aquí está el motivo por el que este impuesto genera tanta confusión: el mismo impreso y las mismas cifras dan resultados opuestos según dónde viviera la madre.
- En una comunidad con bonificación del 99 % para descendientes: se ingresan 82,26 €.
- En una comunidad sin bonificación, aplicando la normativa estatal: se ingresan 8.226,05 €.
En ambos casos hay que presentar el modelo.
Las cifras estatales son las vigentes en 2026 conforme a la Ley 29/1987. Las reducciones y bonificaciones de tu comunidad pueden ser distintas y cambian con cada ley autonómica de medidas fiscales: confirma siempre los importes en la sede electrónica de tu comunidad antes de presentar.
Dónde y cómo se presenta
El orden habitual es pagar primero y presentar después. Se genera la carta de pago o el NRC en una entidad colaboradora, y con el justificante del ingreso se presenta el modelo con toda la documentación.
Las vías son dos:
- Telemática, con certificado digital, Cl@ve o DNI electrónico, a través de la plataforma de tu comunidad o de la sede de la AEAT si es competente el Estado. Es la vía más rápida y en algunas comunidades ya la única para determinados casos.
- Presencial, en la oficina liquidadora competente, normalmente con cita previa.
Si no tienes certificado digital, un gestor o el propio notario pueden presentarlo por ti como colaborador social, o puedes acudir presencialmente.
Guarda el justificante de presentación y pago diligenciado: sin él no se inscribe la escritura en el Registro de la Propiedad ni el banco libera los fondos. Es el documento que cierra el trámite, no un papel más.
La autoliquidación parcial, cuando hay prisa
Si necesitas cobrar antes de tener la herencia cerrada —típicamente un seguro de vida o una cuenta bloqueada—, los artículos 78 y 89 del RD 1629/1991 permiten presentar una autoliquidación parcial a cuenta referida solo a esos bienes. Ojo: en la parcial no se pueden aplicar los beneficios fiscales, salvo la reducción propia de los seguros de vida, y el ingreso es un pago a cuenta de la liquidación definitiva. Lo desarrollo en el artículo sobre cómo desbloquear las cuentas bancarias de un fallecido.
Plazo y prórroga, en corto
El plazo es de seis meses desde el fallecimiento (art. 67 del RD 1629/1991). Puede pedirse una prórroga de seis meses más, pero solo dentro de los cinco primeros meses del plazo original y con devengo de intereses de demora. Fuera de plazo se aplican los recargos del artículo 27 de la Ley General Tributaria. Tienes el desarrollo completo en el artículo sobre el plazo del Impuesto de Sucesiones y la prórroga.
Los ocho errores que más rechazos provocan
- No presentar porque la bonificación es del 99 %. La bonificación afecta a lo que pagas, no a la obligación de declarar.
- Un solo 650 para todos los herederos. Va uno por cada adquirente, aunque el 660 sea común.
- Presentar en la comunidad equivocada. Manda la residencia habitual del fallecido.
- Olvidar el ajuar doméstico. Su omisión es motivo automático de liquidación complementaria.
- Valorar el inmueble por debajo del valor de referencia. Provoca comprobación de valores casi con seguridad.
- No declarar el seguro de vida. Tributa en Sucesiones aunque el dinero no pase por la herencia.
- Confundir el devengo con la fecha de la escritura. Determina plazo y normativa aplicable.
- Presentar sin el modelo 660 ni los certificados bancarios. El expediente queda incompleto y se paraliza.
Qué hacer ahora
- Comprueba dónde residía el fallecido y localiza la administración competente y su impreso.
- Pide ya los certificados bancarios de saldo y movimientos del año anterior: son los que más tardan.
- Reúne la documentación del artículo 66 y consulta el valor de referencia de los inmuebles en la Sede Electrónica del Catastro.
- Calcula tu parte y las reducciones que te correspondan, con la normativa vigente a la fecha del fallecimiento.
- Rellena el 650 y el 660, ingresa el importe en una entidad colaboradora y presenta con el justificante.
- Si quedan más de cinco meses de plazo y el expediente no avanza, valora pedir la prórroga antes de que se cierre esa puerta.
Preguntas frecuentes
¿Puedo presentar el modelo 650 sin haber firmado la escritura de aceptación?
Sí. Se puede presentar con un documento privado que recoja el inventario de bienes y el reparto, firmado por todos los herederos. El plazo fiscal corre aunque la partición no esté cerrada, así que es una salida habitual cuando el notario no da fecha a tiempo.
Me he equivocado y ya lo he presentado. ¿Qué hago?
Depende del sentido del error. Si el resultado correcto es superior, se presenta una autoliquidación complementaria por la diferencia. Si has pagado de más, se solicita la rectificación de la autoliquidación y la devolución de ingresos indebidos al amparo del artículo 120.3 de la Ley 58/2003, General Tributaria. Corregirlo tú antes de que la Administración te requiera reduce o evita la sanción.
¿Se puede presentar sin certificado digital?
Sí, aunque cada vez menos comunidades lo permiten en todos los supuestos. Las alternativas son la presentación presencial con cita previa o encargar la presentación a un gestor o al notario, que actúan como colaboradores.
¿Hay que presentarlo si el resultado es cero euros?
Sí. Es la respuesta más repetida de este artículo porque es el fallo más caro. La presentación es una obligación formal independiente del importe, y sin el justificante diligenciado no se inscribe ningún bien a tu nombre.
Conclusión
El modelo 650 no es un impreso difícil: es un impreso que castiga los descuidos. Los expedientes que se atascan casi nunca lo hacen por un cálculo complejo, sino por presentar ante la administración equivocada, olvidar el modelo 660 o los certificados bancarios, o dar por hecho que una bonificación alta exime de declarar.
Si dedicas la primera media hora a averiguar qué administración es competente y qué documentación exige exactamente, el resto del trámite deja de ser un laberinto y pasa a ser una lista de tareas. Y si la herencia incluye empresa familiar, bienes en varias comunidades o herederos en el extranjero, ahí sí conviene apoyarse en un profesional: son los tres supuestos donde el coste de un error supera con mucho el de un asesoramiento.
NOTA: este artículo tiene finalidad informativa y no constituye asesoramiento fiscal ni jurídico. Las normas autonómicas cambian con frecuencia; confirma los datos aplicables a tu caso en la sede electrónica de tu comunidad autónoma o consulta con un profesional.
Entradas relacionadas
- Impuesto de Sucesiones en Andalucía: bonificaciones, plazos y ejemplo práctico
- Impuesto de Sucesiones en Madrid: bonificaciones, plazos y ejemplo práctico
- Cómo se valoran los bienes de una herencia y qué es el valor de referencia
- Modelo 650: cómo rellenarlo y presentarlo sin errores
- Qué pasa si no pago el Impuesto de Sucesiones
Deja una respuesta