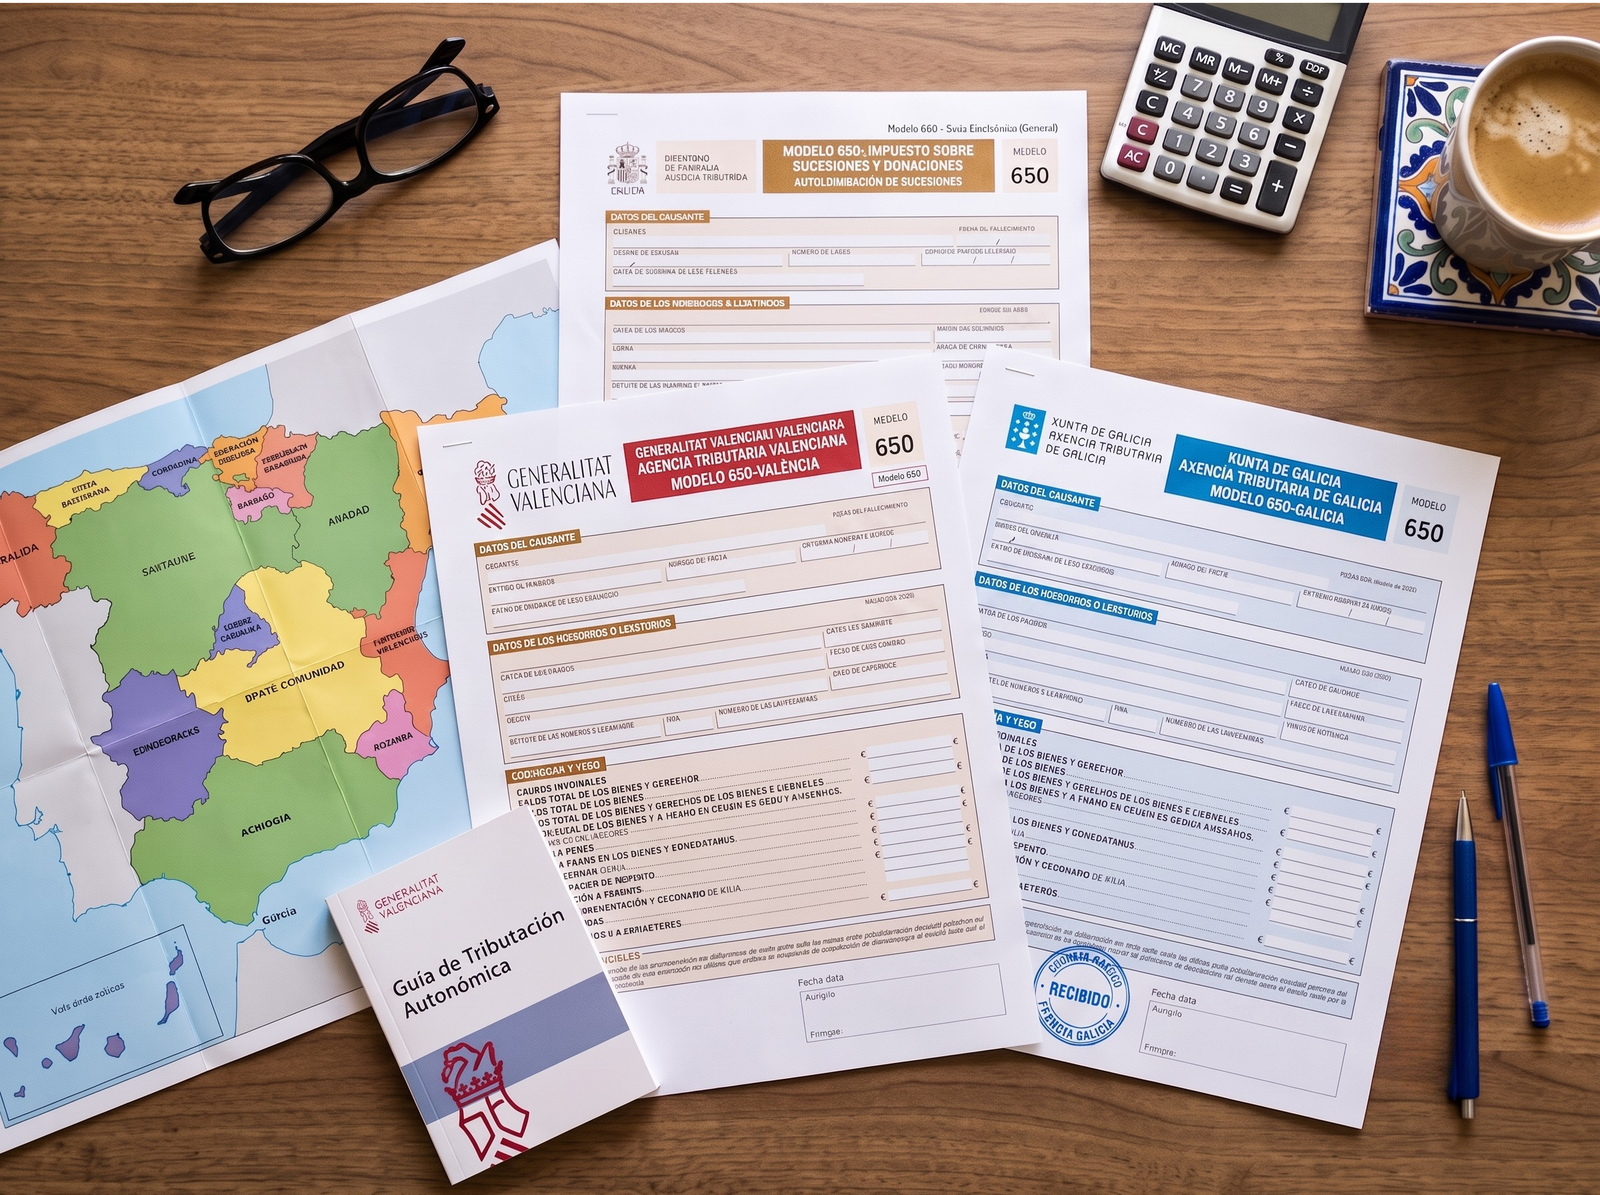
Una misma herencia de 300.000 € de padre a hijo puede costar 0 € en Cantabria, 514 € en Madrid, 7.710 € en Castilla-La Mancha y unos 10.000 € en Cataluña. No es un error de cálculo: es la consecuencia de que el impuesto sea estatal en su diseño y autonómico en su factura final. Aquí tienes el mapa completo de 2026 y el mismo caso resuelto comunidad por comunidad.
Antes de nada conviene tener claro cómo funciona el tributo por dentro, porque la capa autonómica se aplica sobre un cálculo que es idéntico en toda España. Si aún no lo has visto, empieza por la guía de cómo se calcula el Impuesto de Sucesiones paso a paso y vuelve aquí después. Este artículo solo se ocupa de una cosa: qué hace cada comunidad con ese resultado.
Antes de mirar la tabla: en qué comunidad te toca pagar
Es el error más caro y más frecuente. No pagas en tu comunidad. Pagas en la del fallecido.
Lo dice el artículo 32.2.a) de la Ley 22/2009: en las adquisiciones mortis causa, el impuesto corresponde al territorio donde el causante tuviera su residencia habitual en la fecha del fallecimiento. Da igual dónde vivas tú y da igual dónde esté el piso.
La regla de los cinco años
«Residencia habitual» no significa «donde estaba empadronado el último mes». El artículo 28.1.1.º.b) de esa misma ley fija el criterio: la comunidad donde el fallecido permaneció más días durante los cinco años inmediatamente anteriores, contados de fecha a fecha.
Esto tiene dos consecuencias prácticas:
- Si tu madre se mudó a Madrid hace dos años pero vivió los treinta anteriores en Barcelona, la herencia tributa en Cataluña.
- Trasladar la residencia de un familiar enfermo a una comunidad más barata, en el último momento, no funciona. La ley está escrita precisamente para eso.
Un caso aparte: si el fallecido no era residente en España, el impuesto no está cedido y se aplica la normativa estatal, aunque los herederos pueden optar por la normativa autonómica que les corresponda.
Reducción o bonificación: por qué dos comunidades «sin impuesto» no son iguales
Casi todos los artículos sobre este tema mezclan dos herramientas distintas. Entender la diferencia te ahorra sustos.
| Reducción en la base | Bonificación en la cuota | |
|---|---|---|
| Cuándo actúa | Antes de calcular el impuesto | Después de calcularlo |
| Sobre qué | Sobre el valor heredado | Sobre el importe ya calculado |
| Ejemplo | Asturias resta 300.000 € a lo que heredas | Madrid te perdona el 99 % de lo que salga |
| Si te pasas del límite | Tributa todo el exceso, con tipos altos | El porcentaje se mantiene, la factura crece poco |
La diferencia importa mucho en herencias grandes. Una reducción de 300.000 € deja a cero una herencia de 290.000 € y deja 50.000 € tributando a tipos elevados en una de 350.000 €. Una bonificación del 99 %, en cambio, es un descuento estable: crezca lo que crezca la herencia, siempre pagas el 1 %.
Hay comunidades que usan solo una de las dos, y otras —Andalucía, Castilla y León— que las combinan.
El mapa de 2026 para hijos, cónyuge y padres
Los llamados Grupos I y II de parentesco (descendientes, cónyuge o pareja de hecho inscrita, y ascendientes) son los grandes beneficiados en casi toda España. Este es el panorama que recoge el Ministerio de Hacienda en su informe Tributación Autonómica. Medidas 2026.
Diez comunidades donde el impuesto está prácticamente suprimido, sin límite de cuantía
| Comunidad | Qué aplica en 2026 |
|---|---|
| Cantabria | Bonificación del 100 % de la cuota |
| Illes Balears | Bonificación del 100 % de la cuota |
| Canarias | Bonificación del 99,9 % |
| Andalucía | Bonificación del 99 % + reducción por parentesco de 1.000.000 € |
| Comunidad de Madrid | Bonificación del 99 % |
| Región de Murcia | Bonificación del 99 % |
| La Rioja | Bonificación del 99 % |
| Extremadura | Bonificación del 99 % |
| Comunitat Valenciana | Bonificación del 99 % |
| Castilla y León | Bonificación del 99 % + reducción variable de hasta 400.000 € |
Dos matices con nombre propio. La Rioja extiende el beneficio a quien haya convivido con el fallecido en el mismo domicilio durante al menos los quince años anteriores, con independencia del parentesco. Extremadura hace algo parecido con los llamados causahabientes con especial vinculación, entre ellos quien acredite convivencia efectiva durante los tres últimos años de vida del causante.
Cinco comunidades que rebajan mucho, pero con condiciones
Aquí el impuesto no desaparece: se desactiva hasta cierto punto y reaparece por encima.
- Asturias. No hay bonificación general. Hay una reducción de 300.000 € por heredero para Grupos I y II (Decreto Legislativo 2/2014, art. 17). Por debajo de esa cifra, cero. Por encima, se aplica una tarifa autonómica propia con un tipo máximo del 36,5 %, superior al estatal. De ahí su fama de comunidad cara, que solo es cierta a partir de cierto tamaño.
- Galicia. Reducción por parentesco de 1.000.000 € para el Grupo II (hasta 1.500.000 € para menores de 21 años), tarifa propia del 5 % al 18 % y deducción del 99 % de la cuota para el Grupo I. En la práctica, casi ninguna herencia familiar directa paga.
- Aragón. Reducción del 100 % de la base con límites: 3.000.000 € para hijos menores de edad y 500.000 € para el conjunto de reducciones de cónyuge, ascendientes y demás descendientes. Bonificación del 99 % para el Grupo I.
- Castilla-La Mancha. Bonificación escalonada según la base liquidable: 100 % por debajo de 175.000 €, 95 % hasta 225.000 €, 90 % hasta 275.000 €, 85 % hasta 300.000 € y 80 % a partir de ahí. Ojo al efecto escalón: cruzar un umbral por poco dinero encarece toda la factura.
- Cataluña. El cónyuge o pareja estable aplica un 99 % fijo. El resto del Grupo II —hijos mayores de 21 años y ascendientes— aplica una bonificación media ponderada por tramos que arranca en el 60 % para los primeros 100.000 € de base y va bajando hasta el 0 %. Es la única comunidad donde el cónyuge y los hijos reciben un trato tan distinto.
Navarra y País Vasco: otro sistema entero
No son comunidades de régimen común. Tienen normativa propia y hacienda propia.
- Navarra. Según la Hacienda Foral, si la base liquidable no supera los 250.000 € el tipo es del 0 %. Por encima, el cónyuge o pareja estable tributa al 0,8 % y los ascendientes y descendientes en línea directa según tarifa foral, que arranca en el 2 %.
- País Vasco. Tres normativas, una por territorio histórico, con una regla común: reducción de 400.000 € por heredero para cónyuge, pareja de hecho, descendientes y ascendientes en línea recta, y tipo proporcional del 1,5 % sobre el exceso (Norma Foral 4/2015 de Bizkaia y equivalentes de Álava y Gipuzkoa).
Ceuta y Melilla
No tienen normativa propia. Se aplica la estatal con la bonificación del artículo 23 bis de la Ley 29/1987: 50 % de la cuota con carácter general y 99 % para los Grupos I y II, siempre que el fallecido residiera allí los cinco años anteriores.
El ejemplo: 300.000 € de padre a hijo, comunidad por comunidad
Miguel tiene 52 años y es hijo único. Hereda de su padre un piso alquilado valorado en 200.000 € y 100.000 € en cuentas. Su patrimonio previo es inferior a 402.678,11 €, así que el coeficiente multiplicador es 1,0000. En la herencia no hay vivienda habitual del fallecido, para que el ejemplo salga limpio.
El cálculo común
| Paso | Importe |
|---|---|
| Base imponible | 300.000,00 € |
| Reducción estatal por parentesco (Grupo II) | −15.956,87 € |
| Base liquidable | 284.043,13 € |
| Cuota íntegra según la escala estatal | 51.397,81 € |
| Coeficiente multiplicador (1,0000) | ×1 |
| Cuota tributaria antes de la capa autonómica | 51.397,81 € |
El desglose de esa cuota: 40.011,04 € corresponden al tramo acumulado hasta 239.389,13 € de base liquidable, y los 44.654,00 € restantes tributan al 25,50 %, que son 11.386,77 €.
Lo que Miguel paga realmente
| Dónde vivía el padre | A pagar | Por qué |
|---|---|---|
| Cantabria, Illes Balears | 0 € | Bonificación del 100 % |
| Andalucía | 0 € | La reducción de 1.000.000 € deja la base a cero |
| Galicia | 0 € | La reducción de 1.000.000 € deja la base a cero |
| Castilla y León | 0 € | La reducción variable de hasta 400.000 € absorbe la base |
| Asturias | 0 € | La reducción de 300.000 € absorbe la base |
| Aragón | 0 € | Reducción del 100 % dentro del límite de 500.000 € |
| País Vasco | 0 € | 300.000 € no supera la reducción de 400.000 € |
| Navarra | 0 € | Base liquidable por debajo de 250.000 € tras reducciones |
| Canarias | 51,40 € | 0,1 % de la cuota |
| Madrid, Murcia, La Rioja, Extremadura, C. Valenciana, Ceuta y Melilla | hasta 513,98 € | 1 % de la cuota |
| Castilla-La Mancha | 7.709,67 € | Bonificación del 85 % (base entre 275.000 y 300.000 €) |
| Cataluña | en torno a 10.000 € | Bonificación media ponderada decreciente |
Dos aclaraciones honestas sobre esta tabla. En el bloque del 1 %, la cifra es un techo: varias de esas comunidades tienen además reducciones propias o tarifas ligeramente distintas de la estatal que pueden bajarla más. Y en Cataluña el cálculo va por otro camino: la reducción por parentesco de un hijo son 100.000 €, la tarifa catalana (7 %-32 %) da una cuota de 23.000 € sobre una base liquidable de 200.000 €, y sobre esa cuota se aplica la bonificación media ponderada. El porcentaje exacto conviene comprobarlo en la tabla de la Agencia Tributaria de Cataluña, porque no es un número fijo sino un promedio por tramos.
Un aviso importante sobre la vivienda habitual
Si en la herencia está la vivienda habitual del fallecido, casi todas las comunidades aplican una reducción adicional muy potente —Galicia llega a 600.000 €, Cataluña al 95 % con límite de 500.000 €, Andalucía al 99 % sin tope— que puede dejar en cero incluso las comunidades caras de la tabla. En Cataluña, además, optar por determinadas reducciones hace perder la bonificación por parentesco, así que hay que elegir. Es exactamente el tipo de decisión donde conviene sentarse con un profesional.
Hermanos, tíos y sobrinos: el mapa cambia por completo
Aquí es donde la comparativa se vuelve otra cosa. El Grupo III —colaterales de segundo y tercer grado, y ascendientes y descendientes por afinidad— casi no tiene beneficios en ninguna parte. Estos son los que sí existen en 2026:
- Canarias: bonificación del 99,9 %, la única equiparación real con los hijos.
- Illes Balears: 60 % para hermanos y sobrinos por consanguinidad si el fallecido no tenía descendientes, y 35 % en el resto de casos.
- Cantabria y Comunidad de Madrid: 50 % de la cuota.
- Comunitat Valenciana: 25 % desde el 1 de junio de 2026, que subirá al 50 % desde el 1 de junio de 2027.
- Galicia, Andalucía, Cantabria y Aragón: mejoras de la reducción estatal. Galicia la fijó en 25.000 € y Andalucía en 10.000 €, frente a los 7.993,46 € del Estado.
Para el Grupo IV —primos, parientes más lejanos y personas sin parentesco— no hay beneficio autonómico en ninguna comunidad, y además se les aplica el coeficiente multiplicador más alto. Si estás en ese supuesto, haz números antes de aceptar.
Cuatro ideas equivocadas que circulan sobre este impuesto
- «Se paga donde vive el heredero.» No. Se paga en la comunidad del fallecido, con la regla de los cinco años.
- «Si está bonificado al 100 %, no hay que declarar.» Sí hay que declarar. La bonificación elimina la cuota, no la obligación formal de presentar el impuesto en plazo. Y sin él presentado no podrás inscribir el piso en el Registro ni venderlo.
- «Asturias es siempre la comunidad más cara.» Solo por encima de 300.000 € por heredero. Por debajo, paga cero, igual que Madrid.
- «En Cataluña los hijos tienen el 99 %.» Ya no. Desde 2020, ese 99 % es solo para el cónyuge y la pareja estable. Los hijos mayores de 21 años parten del 60 %.
Qué hacer ahora
- Averigua la comunidad competente. Mira dónde residió el fallecido la mayor parte de los cinco años anteriores, no dónde estaba empadronado al final.
- Identifica tu grupo de parentesco. Es lo que más determina la factura, muy por encima del importe heredado.
- Localiza la normativa vigente en la fecha del fallecimiento, no la de hoy. Se aplica la que estaba en vigor cuando se produjo el fallecimiento.
- Haz el cálculo en dos capas: primero el común, después el autonómico. Así sabrás si te conviene una reducción o una bonificación cuando haya que elegir.
- Cuenta el plazo desde el primer día. Son seis meses desde el fallecimiento, prorrogables otros seis si lo pides dentro de los cinco primeros. Encaja este trámite dentro del itinerario completo para tramitar una herencia.
- Si hay vivienda habitual, empresa familiar o un heredero del Grupo III o IV, consulta con un asesor fiscal de esa comunidad antes de liquidar. Ahí es donde se pierden miles de euros por una casilla mal marcada.
Preguntas frecuentes
¿Puedo elegir la comunidad donde pagar?
No. El punto de conexión es objetivo y lo fija la ley. Ni el heredero ni el testador pueden escogerlo.
Mi padre tenía pisos en tres comunidades distintas. ¿Cómo se reparte?
No se reparte. En herencias, toda la sucesión tributa en la comunidad de residencia del fallecido, esté donde esté cada bien. Lo que sí es local es la plusvalía municipal, que se paga en el ayuntamiento de cada inmueble.
Vivo en el extranjero y he heredado de un familiar residente en España. ¿Qué normativa aplico?
La de la comunidad donde residiera el fallecido. Los no residentes tienen derecho a aplicar la normativa autonómica correspondiente en las mismas condiciones que los residentes.
Si la bonificación deja la cuota en cero, ¿qué presento?
El modelo de autoliquidación de esa comunidad, normalmente el 650, con toda la documentación de la herencia. Sale a ingresar cero, pero se presenta igual.
¿Cada cuánto cambian estas cifras?
Las leyes autonómicas de medidas fiscales se aprueban a finales de año y entran en vigor en enero, así que conviene revisar tu comunidad cada mes de enero. La Comunitat Valenciana, por ejemplo, tiene ya aprobada una subida de la bonificación del Grupo III para junio de 2027.
NOTA: este artículo tiene finalidad informativa y no constituye asesoramiento fiscal ni jurídico. Las bonificaciones y reducciones autonómicas se modifican con las leyes de medidas fiscales de cada ejercicio, y la normativa aplicable es la vigente en la fecha del fallecimiento. Antes de liquidar, confirma los datos en la agencia tributaria de tu comunidad o consulta con un profesional.
Entradas relacionadas
- Impuesto de Sucesiones en Andalucía: bonificaciones, plazos y ejemplo práctico
- Impuesto de Sucesiones en Madrid: bonificaciones, plazos y ejemplo práctico
- Cómo se valoran los bienes de una herencia y qué es el valor de referencia
- Modelo 650: cómo rellenarlo y presentarlo sin errores
- Qué pasa si no pago el Impuesto de Sucesiones
- Grupos de parentesco I, II, III y IV: qué reducción te corresponde
Deja una respuesta