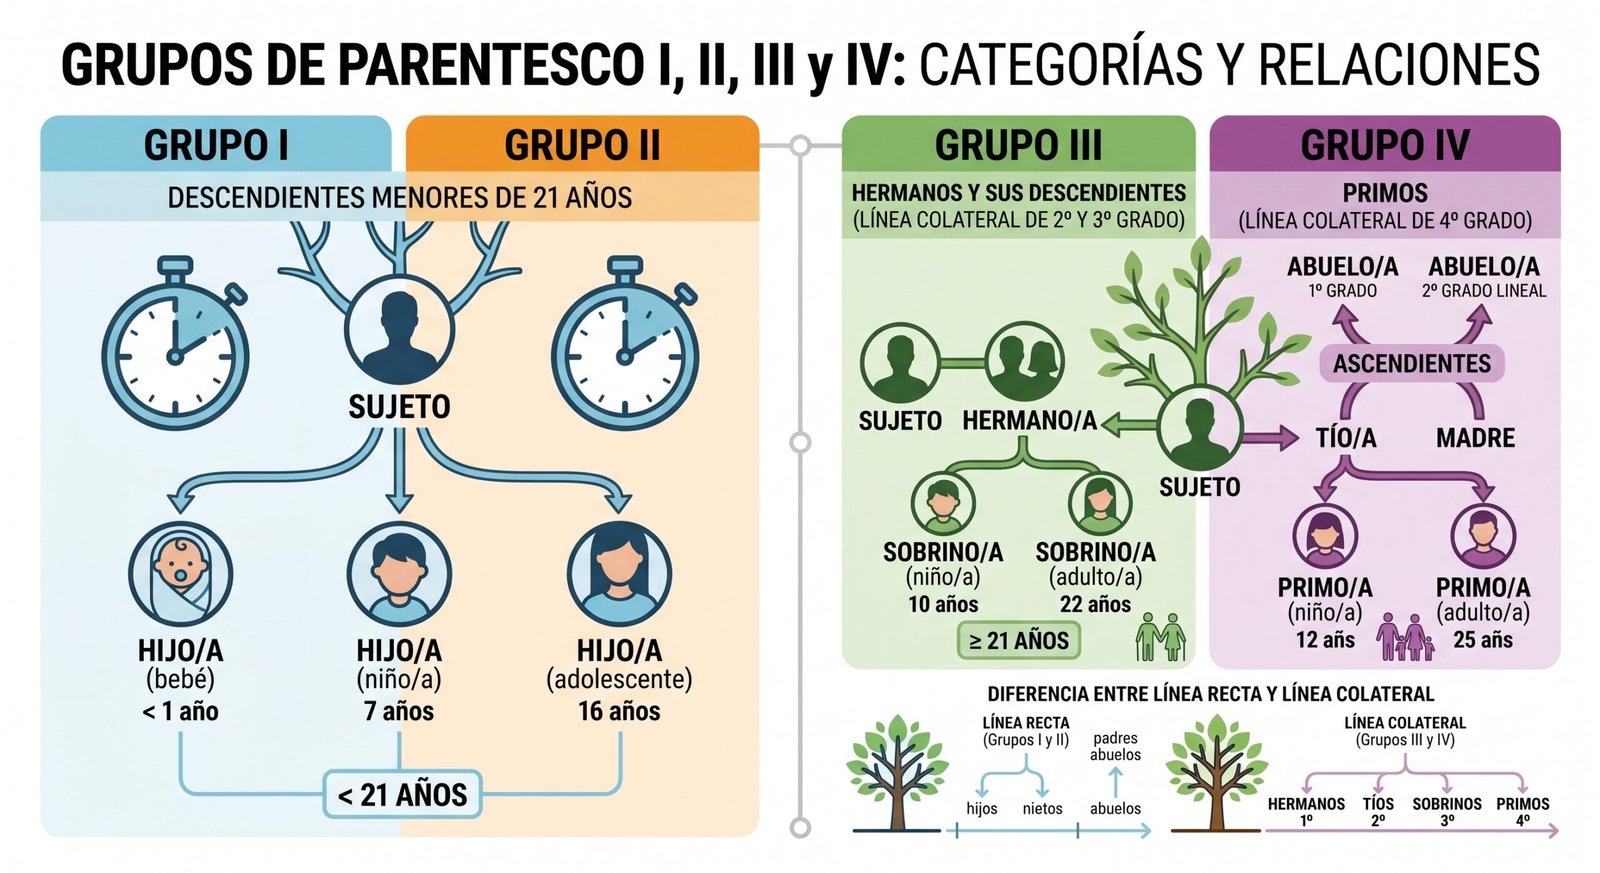
Cuando heredas, Hacienda no te trata igual según quién fueras para la persona fallecida. La Ley del Impuesto sobre Sucesiones te encuadra en uno de cuatro grupos de parentesco, y ese grupo decide dos cosas: cuánto dinero se resta de lo que heredas antes de calcular el impuesto y por cuánto se multiplica la cuota final. La diferencia entre un grupo y otro puede ser el doble de factura por la misma herencia.
Este artículo te explica en cuál estás, cómo se cuentan los grados de parentesco cuando el caso no es obvio y qué supone en euros. Si lo que buscas es el cálculo completo del impuesto de principio a fin, lo tienes desarrollado en la guía sobre cómo se calcula el Impuesto de Sucesiones paso a paso.
Qué son los grupos de parentesco y para qué sirven
Los cuatro grupos están definidos en el artículo 20.2.a) de la Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones. No son una clasificación teórica: son la bisagra sobre la que gira toda la liquidación.
Los dos momentos en que tu grupo cambia la factura
Tu grupo interviene dos veces, en dos fases distintas del cálculo, y conviene no confundirlas:
- Al principio, restando. Sobre lo que heredas se aplica una reducción por parentesco. Cuanto más cercano el vínculo, mayor la cantidad que queda fuera del impuesto.
- Al final, multiplicando. Una vez calculada la cuota, se le aplica un coeficiente multiplicador (artículo 22 de la misma ley) que también depende de tu grupo. Para los grupos I y II ese coeficiente parte de 1, es decir, no penaliza. Para los grupos III y IV empieza en 1,5882 y 2, respectivamente.
Ese segundo paso es el que casi nadie explica y el que más daño hace. Un hermano o un sobrino no solo se restan menos: además ven su cuota multiplicada por más de uno y medio.
Los cuatro grupos, uno a uno
Estas son las reducciones estatales vigentes, con las cuantías fijadas en la ley y expresadas en euros desde 2001. Son las que se aplican solo si tu comunidad autónoma no ha aprobado las suyas propias o si su normativa no te resulta aplicable, algo poco habitual: casi todas las comunidades han regulado sus propias reducciones y bonificaciones, que sustituyen a estas.
| Grupo | Quién entra | Reducción estatal (2026) |
|---|---|---|
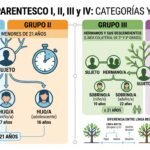
| I | Descendientes y adoptados menores de 21 años | 15.956,87 € + 3.990,72 € por cada año que le falte para cumplir 21, con un tope de 47.858,59 € |
| II | Descendientes y adoptados de 21 años o más, cónyuge, ascendientes y adoptantes | 15.956,87 € |
| III | Colaterales de segundo y tercer grado, y ascendientes y descendientes por afinidad | 7.993,46 € |
| IV | Colaterales de cuarto grado, grados más distantes y personas sin parentesco | Sin reducción |
Grupo I: hijos y nietos menores de 21 años
Es el grupo mejor tratado. La reducción crece cuanto más joven sea el heredero, con un límite. Un nieto de 10 años que hereda de su abuelo sumaría 15.956,87 € más once anualidades de 3.990,72 € (43.897,92 €), lo que daría 59.854,79 €. Como la ley pone tope, la reducción se queda en 47.858,59 €.
Ojo a un matiz que confunde: no hay un grupo específico para nietos. Un nieto de 30 años está en el Grupo II, exactamente igual que un hijo de 30. Lo que marca la frontera entre el I y el II es la edad, no la generación.
Grupo II: hijos mayores de 21 años, cónyuge, padres y abuelos
Es el grupo mayoritario y al que pertenece la mayor parte de quien lee esto. Entran los descendientes de 21 años o más, el cónyuge, y también los ascendientes: si fallece un hijo y heredan sus padres, esos padres están en el Grupo II.
Una advertencia importante: la ley estatal habla de «cónyuge», no de pareja. Una pareja de hecho no inscrita, o inscrita en una comunidad que no la equipara expresamente al matrimonio a efectos fiscales, cae en el Grupo IV. Varias comunidades autónomas sí equiparan a las parejas registradas en su registro autonómico, pero es una equiparación autonómica, no estatal, y hay que comprobarla caso por caso.
Grupo III: hermanos, sobrinos, tíos y familia política
Aquí están los colaterales de segundo y tercer grado —hermanos, sobrinos y tíos— junto con los ascendientes y descendientes por afinidad, es decir, suegros, yernos, nueras e hijastros.
El texto legal no menciona a los colaterales por afinidad (cuñados, sobrinos y tíos políticos), y durante años Hacienda los mandaba al Grupo IV. El Tribunal Supremo lo corrigió: en su sentencia de 14 de julio de 2016 y en las posteriores de 24 de marzo y 28 de noviembre de 2017 concluyó que, donde la ley no distingue, no cabe distinguir, y que los sobrinos políticos deben encuadrarse en el Grupo III incluso si ya ha fallecido la persona que servía de vínculo. La Dirección General de Tributos ya había cambiado de criterio en un informe de 27 de septiembre de 2011.
Hay un límite a esa doctrina. El Tribunal Económico-Administrativo Central ha resuelto que el parentesco por afinidad no se mantiene cuando el matrimonio que lo originó terminó por divorcio, porque ahí la ruptura fue voluntaria y no por fallecimiento.
Grupo IV: primos, parejas sin registrar y personas sin parentesco
Colaterales de cuarto grado (los primos), parentescos más lejanos y quien no tenga ningún vínculo familiar. No hay reducción por parentesco y el coeficiente multiplicador es el más alto de la tabla. Es, con diferencia, la peor posición fiscal posible al heredar.
Cómo saber en qué grupo estás: el cómputo de grados
El Código Civil explica cómo se cuentan los grados en sus artículos 915 a 920. La regla es más sencilla de lo que parece.
La regla de subir y bajar por el árbol familiar
En línea recta (padres, hijos, abuelos, nietos) se cuenta una generación, un grado. Padre e hijo son parientes de primer grado; abuelo y nieto, de segundo.
En línea colateral (los que no descienden unos de otros) hay que subir hasta el antepasado común y luego bajar, contando cada generación:
| Pariente | Recorrido | Grado | Grupo |
|---|---|---|---|
| Hermano | Subes al padre (1) y bajas al hermano (2) | 2.º | III |
| Sobrino / tío | Subes al padre (1), bajas al hermano (2), bajas al sobrino (3) | 3.º | III |
| Primo | Subes al padre (1) y al abuelo (2), bajas al tío (3) y al primo (4) | 4.º | IV |
De ahí sale el salto brutal entre un sobrino y un primo: una sola generación de distancia y cambian de grupo, de reducción y de coeficiente.
Casos que se prestan a confusión
- Yernos, nueras y suegros. Son descendientes y ascendientes por afinidad: Grupo III.
- Hijastros. Descendientes por afinidad, Grupo III, incluso tras el fallecimiento del progenitor que servía de vínculo.
- Adoptados y adoptantes. La ley los menciona expresamente en los grupos I y II, en igualdad con los hijos y padres biológicos.
- Parejas de hecho. Grupo IV en la normativa estatal, salvo equiparación autonómica expresa.
- Herederos desconocidos. Si no se sabe quiénes son, la ley ordena aplicar provisionalmente el coeficiente de los colaterales de cuarto grado y extraños, sin perjuicio de la devolución posterior.
El coeficiente multiplicador: el otro efecto del grupo
Una vez aplicada la tarifa se obtiene la cuota íntegra. A esa cifra se le aplica el coeficiente del artículo 22, que cruza tu grupo con tu patrimonio preexistente: lo que ya tenías antes de heredar, valorado según las reglas del Impuesto sobre el Patrimonio.
| Patrimonio preexistente | Grupos I y II | Grupo III | Grupo IV |
|---|---|---|---|
| De 0 a 402.678,11 € | 1,0000 | 1,5882 | 2,0000 |
| Más de 402.678,11 a 2.007.380,43 € | 1,0500 | 1,6676 | 2,1000 |
| Más de 2.007.380,43 a 4.020.770,98 € | 1,1000 | 1,7471 | 2,2000 |
| Más de 4.020.770,98 € | 1,2000 | 1,9059 | 2,4000 |
Coeficientes estatales del artículo 22.2 de la Ley 29/1987. Algunas comunidades autónomas han aprobado los suyos propios, que desplazan a estos.
Reducciones que no dependen de tu grupo
No todo se decide por el parentesco. Estas reducciones estatales se aplican además de la anterior:
- Discapacidad: 47.858,59 € con un grado igual o superior al 33 % e inferior al 65 %, y 150.253,03 € a partir del 65 %. Es independiente del grupo, así que un sobrino con discapacidad reconocida acumula ambas.
- Seguros de vida: el 100 % de lo percibido con un límite de 9.195,49 €, solo si el beneficiario es cónyuge, ascendiente, descendiente, adoptante o adoptado.
- Vivienda habitual del fallecido: 95 % de su valor con un límite de 122.606,47 € por heredero, para cónyuge, ascendientes o descendientes, o para un pariente colateral mayor de 65 años que hubiera convivido con el causante los dos años anteriores. Exige mantener el bien diez años.
Ejemplo: la misma herencia de 200.000 €, tres herederos distintos
Supongamos una herencia en dinero y valores de 200.000 €, tres personas con un patrimonio previo inferior a 402.678,11 € y aplicación de la normativa estatal, sin beneficios autonómicos.
Un hijo de 35 años (Grupo II)
- Base imponible: 200.000 € − reducción 15.956,87 € = 184.043,13 € de base liquidable.
- Tarifa estatal (artículo 21): 23.063,25 € hasta 159.634,83 €, más el 21,25 % sobre los 24.408,30 € restantes (5.186,76 €). Cuota íntegra: 28.250,01 €.
- Coeficiente 1,0000 → 28.250,01 € a pagar (14,1 % de lo heredado).
Un sobrino (Grupo III)
- 200.000 € − 7.993,46 € = 192.006,54 € de base liquidable.
- Cuota íntegra: 23.063,25 € + 21,25 % sobre 32.371,71 € (6.878,99 €) = 29.942,24 €.
- Coeficiente 1,5882 → 47.554,27 € (23,8 %).
Un amigo sin parentesco (Grupo IV)
- 200.000 € sin reducción.
- Cuota íntegra: 23.063,25 € + 21,25 % sobre 40.365,17 € (8.577,60 €) = 31.640,85 €.
- Coeficiente 2,0000 → 63.281,70 € (31,6 %).
Por la misma herencia, el amigo paga 35.000 € más que el hijo. Y fíjate dónde se genera la diferencia: la reducción por parentesco explica menos de 3.500 €. El resto lo pone el coeficiente multiplicador.
Ojo: tu comunidad autónoma probablemente cambia todo esto
Todo lo anterior es la normativa estatal, que actúa como suelo. Las comunidades autónomas tienen competencia para fijar sus propias reducciones y coeficientes, y casi todas la han ejercido. En varias, los grupos I y II disfrutan de bonificaciones cercanas al 100 % de la cuota, de modo que el hijo del ejemplo pagaría una cantidad simbólica. En otras, el trato al Grupo III es notablemente más duro o más suave que el estatal.
Antes de dar por buena cualquier cifra, comprueba qué aplica en la comunidad donde residía habitualmente el fallecido. En el artículo comparativo sobre el Impuesto de Sucesiones por comunidad autónoma tienes el mapa completo, y en todo caso conviene verificar los importes en la sede electrónica de la hacienda autonómica correspondiente, porque cambian con cada ley anual de medidas fiscales.
Qué hacer ahora
- Sitúa tu parentesco con el fallecido contando los grados con la regla de subir y bajar. Si hay afinidad de por medio, revisa si el vínculo se rompió por fallecimiento (mantiene el Grupo III) o por divorcio (no).
- Comprueba si te aplica alguna reducción adicional: discapacidad reconocida, seguro de vida del que seas beneficiario o vivienda habitual del causante.
- Averigua la comunidad autónoma competente, que es la de residencia habitual del fallecido durante los últimos cinco años, no la tuya ni la de los bienes.
- Consulta las reducciones y bonificaciones de esa comunidad en su sede electrónica y contrástalas con la tabla estatal: se aplica lo autonómico cuando existe.
- Calcula tu patrimonio preexistente antes de heredar, porque determina el tramo del coeficiente.
- Vigila el plazo de seis meses desde el fallecimiento para liquidar el impuesto, y valora pedir la prórroga si el reparto va lento.
Preguntas frecuentes
Mi pareja y yo llevábamos veinte años juntos sin casarnos. ¿En qué grupo estoy?
En la normativa estatal, en el Grupo IV: sin reducción y con coeficiente 2. Algunas comunidades equiparan a las parejas inscritas en su registro autonómico con el cónyuge; depende de la comunidad y suele exigir la inscripción previa al fallecimiento.
Soy sobrino y cuidé de mi tío sus últimos años. ¿Eso mejora mi grupo?
No. El grupo se determina exclusivamente por el parentesco, no por la convivencia ni por los cuidados. La única excepción relacionada es la reducción por vivienda habitual, accesible a colaterales mayores de 65 años que hubieran convivido con el fallecido los dos años previos.
Soy hijastro del fallecido. ¿Me tratan como a un extraño?
No. Los descendientes por afinidad están expresamente en el Grupo III, y el Tribunal Supremo ha confirmado que el vínculo no se extingue porque haya fallecido la persona que lo generaba.
¿Puedo elegir el grupo que más me conviene?
No. Es una calificación objetiva que deriva del parentesco, y la administración la comprueba con el libro de familia y el certificado de últimas voluntades. Lo que sí puedes hacer es asegurarte de que te encuadran correctamente: los errores en sobrinos y familia política han sido frecuentes.
En resumen
Tu grupo de parentesco no es un detalle burocrático: es la variable que más peso tiene en lo que vas a pagar, y actúa dos veces, restando al principio y multiplicando al final. Identifícalo bien antes de hacer cualquier cuenta, y recuerda que la última palabra la tiene la normativa de la comunidad autónoma donde residía el fallecido.
NOTA: este artículo tiene finalidad informativa y no constituye asesoramiento fiscal ni jurídico. Las cuantías citadas corresponden a la normativa estatal vigente en 2026 y no incluyen los beneficios propios de cada comunidad autónoma, que deben consultarse en su fuente oficial. Ante una herencia con patrimonio relevante, familia política o conflicto entre herederos, conviene contar con un profesional.
Entradas relacionadas
- Impuesto de Sucesiones en Andalucía: bonificaciones, plazos y ejemplo práctico
- Impuesto de Sucesiones en Madrid: bonificaciones, plazos y ejemplo práctico
- Cómo se valoran los bienes de una herencia y qué es el valor de referencia
- Modelo 650: cómo rellenarlo y presentarlo sin errores
- Qué pasa si no pago el Impuesto de Sucesiones
- Grupos de parentesco I, II, III y IV: qué reducción te corresponde
Deja una respuesta