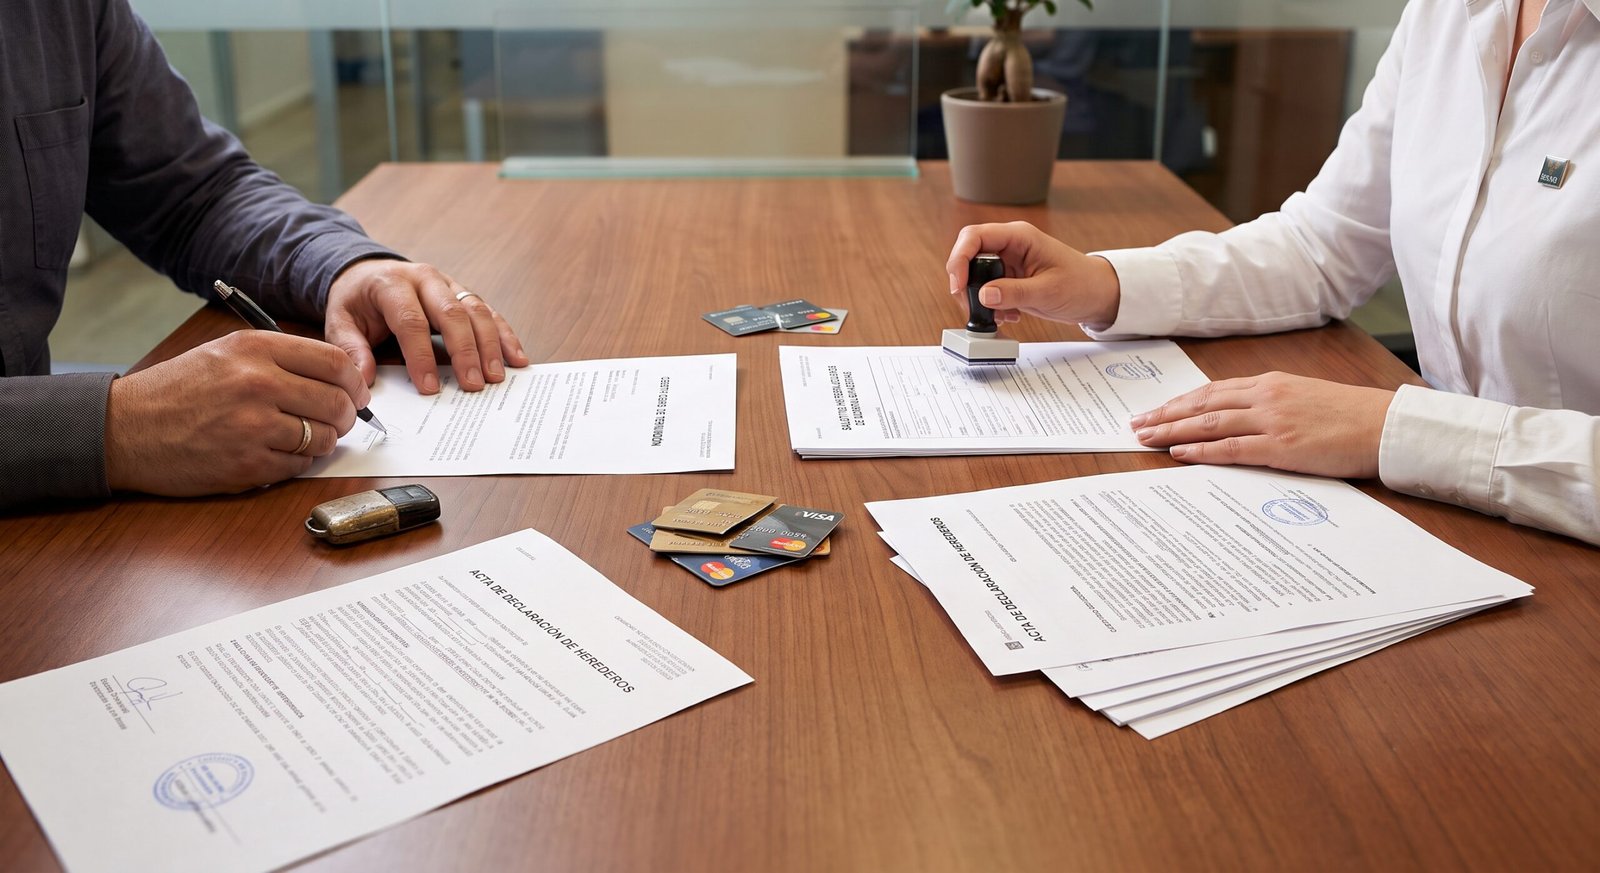
Cuando el banco conoce el fallecimiento de un titular, bloquea sus cuentas hasta saber quién hereda y si el Impuesto de Sucesiones está resuelto. No es un capricho de la entidad: responde a una obligación legal. Aquí tienes el itinerario completo, la documentación exacta, lo que sí puedes pagar mientras tanto y lo que te va a costar.
Este trámite es una pieza dentro de un proceso más amplio. Si acabas de empezar y no sabes por dónde ir, te conviene leer antes la guía completa para tramitar una herencia paso a paso, donde se explica el orden de todos los trámites. Este artículo se ocupa solo del tramo bancario.
Qué hace el banco cuando le comunican el fallecimiento
Con la comunicación del fallecimiento y la documentación que lo acredita, la entidad bloquea los contratos del titular, da de baja a las personas autorizadas y cancela sus tarjetas.
El criterio del Banco de España es claro: antes de que se haya realizado la adjudicación de la herencia, las entidades no deben permitir disposiciones en las cuentas del fallecido, salvo en supuestos concretos que veremos enseguida (Portal del Cliente Bancario, «En una cuenta corriente»).
Qué sigue funcionando y qué no
| Producto o movimiento | Situación tras el fallecimiento |
|---|---|
| Tarjetas del fallecido | Se cancelan |
| Personas autorizadas | Pierden la autorización |
| Recibos domiciliados (luz, agua, seguros, IBI) | Se siguen atendiendo salvo que los herederos indiquen lo contrario |
| Retiradas en cajero o ventanilla | Bloqueadas |
| Banca online del fallecido | Se desactiva |
| Préstamos e hipotecas | Siguen vivos; la deuda forma parte de la herencia |
Un aviso importante: sacar dinero con la tarjeta o las claves del fallecido, aunque las conozcas y aunque sea «para los gastos», es una mala idea. Además del posible reproche penal, disponer de fondos hereditarios puede interpretarse como aceptación tácita de la herencia, con las consecuencias que fija el artículo 999 del Código Civil: quien acepta tácitamente ya no puede renunciar después.
Qué se puede pagar con la cuenta bloqueada
El bloqueo no es absoluto. El Banco de España admite disposiciones en tres supuestos: cuando todos los herederos lo autorizan, cuando se trata de pagar gastos funerarios o del sepelio, y cuando son pagos que el titular ya tenía autorizados y sirven para mantener el patrimonio hereditario (impuestos, seguros, suministros).
Guarda las facturas del sepelio y de la última enfermedad: los gastos de última enfermedad, entierro y funeral son deducibles en la base imponible del Impuesto de Sucesiones si se justifican y guardan proporción con el caudal hereditario (artículo 14 de la Ley 29/1987).
Paso 1. Comunicar el fallecimiento y pedir el certificado de posiciones
El certificado de posiciones del causante es el documento en el que el banco acredita qué productos tenía el fallecido y con qué saldo el día de su muerte. Sin él no puedes calcular el impuesto ni repartir nada.
Dos cosas que casi ningún banco te dirá por iniciativa propia:
- Es gratuito. El Banco de España considera contrario a las buenas prácticas cobrar comisión por emitirlo, porque es necesario para cumplir una obligación legal (criterio sobre el certificado de posiciones).
- No pueden condicionarlo a que contrates con la entidad la tramitación del expediente de testamentaría, que es un servicio distinto y opcional.
Tampoco procede cobrarte por los movimientos posteriores al fallecimiento ni por los del año anterior, porque también son necesarios para liquidar el impuesto (comisiones por la entrega de información a herederos).
¿Y si no sabes en qué bancos tenía cuentas? La Agencia Tributaria dispone de esa información. Los herederos pueden acceder a los datos fiscales del fallecido acreditando su condición; ten en cuenta que el certificado electrónico y la Cl@ve del fallecido quedan inhabilitados con el fallecimiento, así que hay que usar número de referencia o apoderamiento de sucesores (AEAT, contribuyentes fallecidos).
Paso 2. La documentación que exige el banco
Para acreditar tu condición de heredero, la entidad pedirá con carácter general:
- Certificado literal de defunción del Registro Civil.
- Certificado del Registro de Actos de Última Voluntad. Si aún no lo tienes, mira cómo pedir el certificado de últimas voluntades.
- Copia autorizada del último testamento o, si no lo hubo, el acta de notoriedad de declaración de herederos abintestato, incluida el acta de conclusión.
- Tu DNI y, en su caso, el poder de representación.
Esta es la lista que el propio Banco de España señala como habitual para acreditar la condición de heredero. Para entregar el dinero (no solo para informar), el banco pedirá además la escritura de aceptación y partición de herencia —o el documento privado firmado por todos los interesados— y la justificación del impuesto.
Si quieres el listado general de papeles de toda la herencia, no solo los del banco, tienes el detalle en qué documentos hacen falta para tramitar una herencia.
Paso 3. Acreditar el Impuesto de Sucesiones
Aquí está el cuello de botella real. El banco no entrega el dinero hasta que le acredites el pago del impuesto o, si procede, la exención.
No es celo administrativo: el artículo 8 de la Ley 29/1987 convierte a los intermediarios financieros en responsables subsidiarios del pago del impuesto en las transmisiones por causa de muerte de depósitos y cuentas corrientes. Si entregan el dinero sin comprobarlo, pueden acabar respondiendo ellos.
Ese mismo artículo contiene una excepción muy útil y poco conocida: no se considera entrega de metálico el libramiento de un cheque bancario con cargo a los depósitos del fallecido cuyo fin exclusivo sea pagar el propio Impuesto de Sucesiones, siempre que se expida a nombre de la Administración acreedora. Es decir, puedes pagar el impuesto con el dinero bloqueado sin desbloquear la cuenta.
Existe otra vía si necesitas cobrar antes de cerrar toda la herencia: la liquidación (o autoliquidación) parcial. El artículo 35 de la Ley 29/1987 y el artículo 78 del Reglamento del impuesto permiten solicitarla a los solos efectos de cobrar seguros de vida, créditos del causante, haberes devengados y no percibidos o retirar dinero en depósito. Presentado el escrito e ingresado el importe, ese justificante acredita ante el banco que fiscalmente queda autorizada la entrega.
El cálculo, los plazos y la prórroga se explican en cómo se calcula el Impuesto de Sucesiones y en el plazo de seis meses y su prórroga.
Paso 4. Adjudicación y entrega del dinero
Con la documentación completa y el impuesto acreditado, el banco reparte los saldos según la adjudicación y cancela los productos del fallecido.
Sobre la forma de cobrar, el criterio del Banco de España es rotundo: la entidad debe ofrecer un medio gratuito para la entrega del dinero y no puede imponerte abrir una cuenta (blog del Portal del Cliente Bancario). Si prefieres otra vía —transferencia a otra entidad, cheque bancario—, ahí sí está justificado que te cobren comisión, porque es un servicio adicional que has elegido tú.
Cuentas con varios titulares o con autorizados
Si la cuenta era indistinta o solidaria, el banco está obligado a atender las órdenes de cualquier cotitular superviviente, sin necesidad de consultar a los herederos. Si era mancomunada, hará falta la firma de todos los titulares, sustituyendo la del fallecido por la de todos sus herederos.
Ser cotitular no significa ser dueño del dinero
Es el malentendido más caro de este trámite. La doctrina del Tribunal Supremo (entre otras, la sentencia 83/2013, de 15 de febrero) es constante: figurar como titular indistinto solo otorga facultades de disposición frente al banco, no determina por sí solo un condominio sobre el saldo. La propiedad se decide por las relaciones internas y por el origen de los fondos, y quien la alegue debe probarla.
Traducido: puedes tener la llave de la cuenta y no ser dueño de lo que hay dentro. La parte que perteneciera al fallecido se integra en la herencia y tributa, y retirarla sin más puede acabar en un pleito entre hermanos. Las personas autorizadas lo tienen aún más claro: la autorización se extingue con el fallecimiento.
Cuánto cuesta: caso práctico
Fallece una madre en 2026. Dos hijos herederos. Dinero repartido en dos entidades:
| Concepto | Importe |
|---|---|
| Cuenta corriente en el banco A (titular única) | 28.400 € |
| Depósito en el banco B | 6.200 € |
| Saldo total | 34.600 € |
Costes bancarios del trámite:
| Concepto | Importe |
|---|---|
| Certificados de posiciones (ambas entidades) | 0 € |
| Comisión de testamentaría del banco A (expediente con más de un heredero) | 125 € + 21 % IVA = 151,25 € |
| Comisión de testamentaría del banco B (expediente sin documentación adicional) | 0 € |
| Transferencia del saldo del banco B a otra entidad (0,40 %, mínimo 4 €) | 24,80 € |
| Total | 176,05 € |
Queda un reparto de 34.423,95 €, es decir, unos 17.212 € para cada hijo, antes del Impuesto de Sucesiones, que se calcula aparte.
Las cifras de comisión de testamentaría y de transferencia proceden de la nota de encargo publicada por BBVA (0 € en expedientes de saldo inferior a 150 € o sin documentación adicional; 70 € + IVA con heredero único y solo cuentas o depósitos; 90 € + IVA con otros productos; 125 € + IVA con más de un heredero). Cada entidad tiene su propio folleto de tarifas: consulta el de tu banco antes de dar por buena ninguna cifra. Y fíjate en el detalle del ejemplo: esos 24,80 € eran evitables cobrando en ventanilla, que debe ser gratuito.
El resto de gastos de la herencia —notaría, registro, gestoría— están desglosados en cuánto cuesta tramitar una herencia.
Si el banco se retrasa o pone pegas
No existe un plazo legal para tramitar un expediente de testamentaría, pero el Banco de España sí exige que no haya demoras injustificadas en la entrega de fondos o en los cambios de titularidad.
La reclamación sigue dos pasos obligatorios:
- Servicio de Atención al Cliente de la entidad. Es requisito previo e ineludible. Presenta un escrito y guarda el justificante.
- Banco de España. Puedes acudir si no estás de acuerdo con la respuesta o si no te contestan en un mes (siendo consumidor; quince días hábiles si se trata de un servicio de pago). Se presenta de forma telemática o por escrito, y hay que acreditar el paso previo (cómo realizar una reclamación).
Ojo con los plazos: no se admiten reclamaciones de consumidores transcurrido un año desde que se reclamó a la entidad, ni si han pasado más de cinco años desde los hechos sin haber reclamado antes al banco.
Cuentas olvidadas: qué pasa si nadie las reclama
Si una cuenta permanece veinte años sin ninguna gestión del interesado que implique el ejercicio de su derecho de propiedad, el saldo corresponde a la Administración General del Estado (artículo 18 de la Ley 33/2003). Es raro, pero ocurre con cuentas antiguas de las que nadie se acordaba. Mientras tanto, las comisiones de mantenimiento siguen corriendo.
Qué hacer ahora
- Reúne los cuatro documentos base: defunción, últimas voluntades, testamento o declaración de herederos, y tu DNI.
- Localiza todas las entidades. Revisa correo, domiciliaciones y, si hace falta, los datos fiscales del fallecido en la AEAT.
- Pide el certificado de posiciones en cada banco y niégate a pagar por él. Si te lo condicionan a contratar la testamentaría, pide el criterio por escrito.
- Pregunta la comisión de testamentaría antes de firmar la nota de encargo y compárala con el folleto de tarifas de la entidad.
- Liquida el impuesto, o solicita una autoliquidación parcial si necesitas el dinero antes de cerrar la partición.
- Elige la forma de cobro gratuita que te ofrezca la entidad y, si hay demoras o cobros indebidos, reclama primero al SAC y después al Banco de España.
Preguntas frecuentes
¿Puede cobrarme el banco por el certificado de saldos?
No debería. El Banco de España considera improcedente cobrar por emitirlo, porque es necesario para liquidar el Impuesto de Sucesiones. Si te lo cobran, reclámalo.
Soy cotitular de la cuenta. ¿Puedo seguir sacando dinero?
Frente al banco, sí, si la cuenta es indistinta. Pero la parte del saldo que perteneciera al fallecido forma parte de la herencia. Disponer de ella sin acuerdo puede generar un conflicto con los demás herederos y complicar la liquidación del impuesto.
¿Tengo que abrir una cuenta en el banco del fallecido para cobrar mi parte?
No. La entidad debe ofrecerte al menos un medio gratuito de entrega y no puede imponerte la apertura de una cuenta.
¿Puedo pagar el funeral con el dinero de la cuenta bloqueada?
Sí. Los gastos funerarios o del sepelio son uno de los supuestos en los que se admite disponer de fondos antes de la adjudicación. Conserva la factura: es deducible en el Impuesto de Sucesiones.
¿Cuánto tarda todo esto?
No hay un plazo legal para la testamentaría. El calendario lo marcan los certificados, la escritura de aceptación y la liquidación del impuesto; lo que sí puede exigirse al banco es que no incurra en demoras injustificadas una vez tiene la documentación completa.
Conclusión
Desbloquear las cuentas de un fallecido no depende de la buena voluntad del banco, sino de un orden fijo: acreditar quién eres, obtener el certificado de posiciones, repartir la herencia y justificar el impuesto. Sabiendo eso, dos cosas dejan de ser inevitables: pagar por documentos que deben ser gratuitos y aceptar la primera forma de cobro que te ofrezcan. Pregunta siempre la tarifa antes de firmar y guarda todos los justificantes.
NOTA: este artículo tiene finalidad informativa y no constituye asesoramiento jurídico ni fiscal. Las comisiones citadas corresponden a tarifas publicadas por entidades concretas en 2026 y varían según el banco; consulta el folleto de tarifas de la tuya. Si tu caso incluye cotitularidades discutidas, herederos en desacuerdo o deudas relevantes, acude a un profesional.
Entradas relacionadas
- Cómo desbloquear las cuentas bancarias de un fallecido
- Aceptar la herencia a beneficio de inventario: cuándo compensa
- Cuánto se tarda en cobrar una herencia y qué la retrasa
- Cómo renunciar a una herencia: procedimiento, coste y consecuencias
- Cuánto cuesta tramitar una herencia: notaría, registro y gestoría con cifras reales
- Declaración de herederos abintestato: qué es, cuándo se necesita y qué cuesta
Deja una respuesta