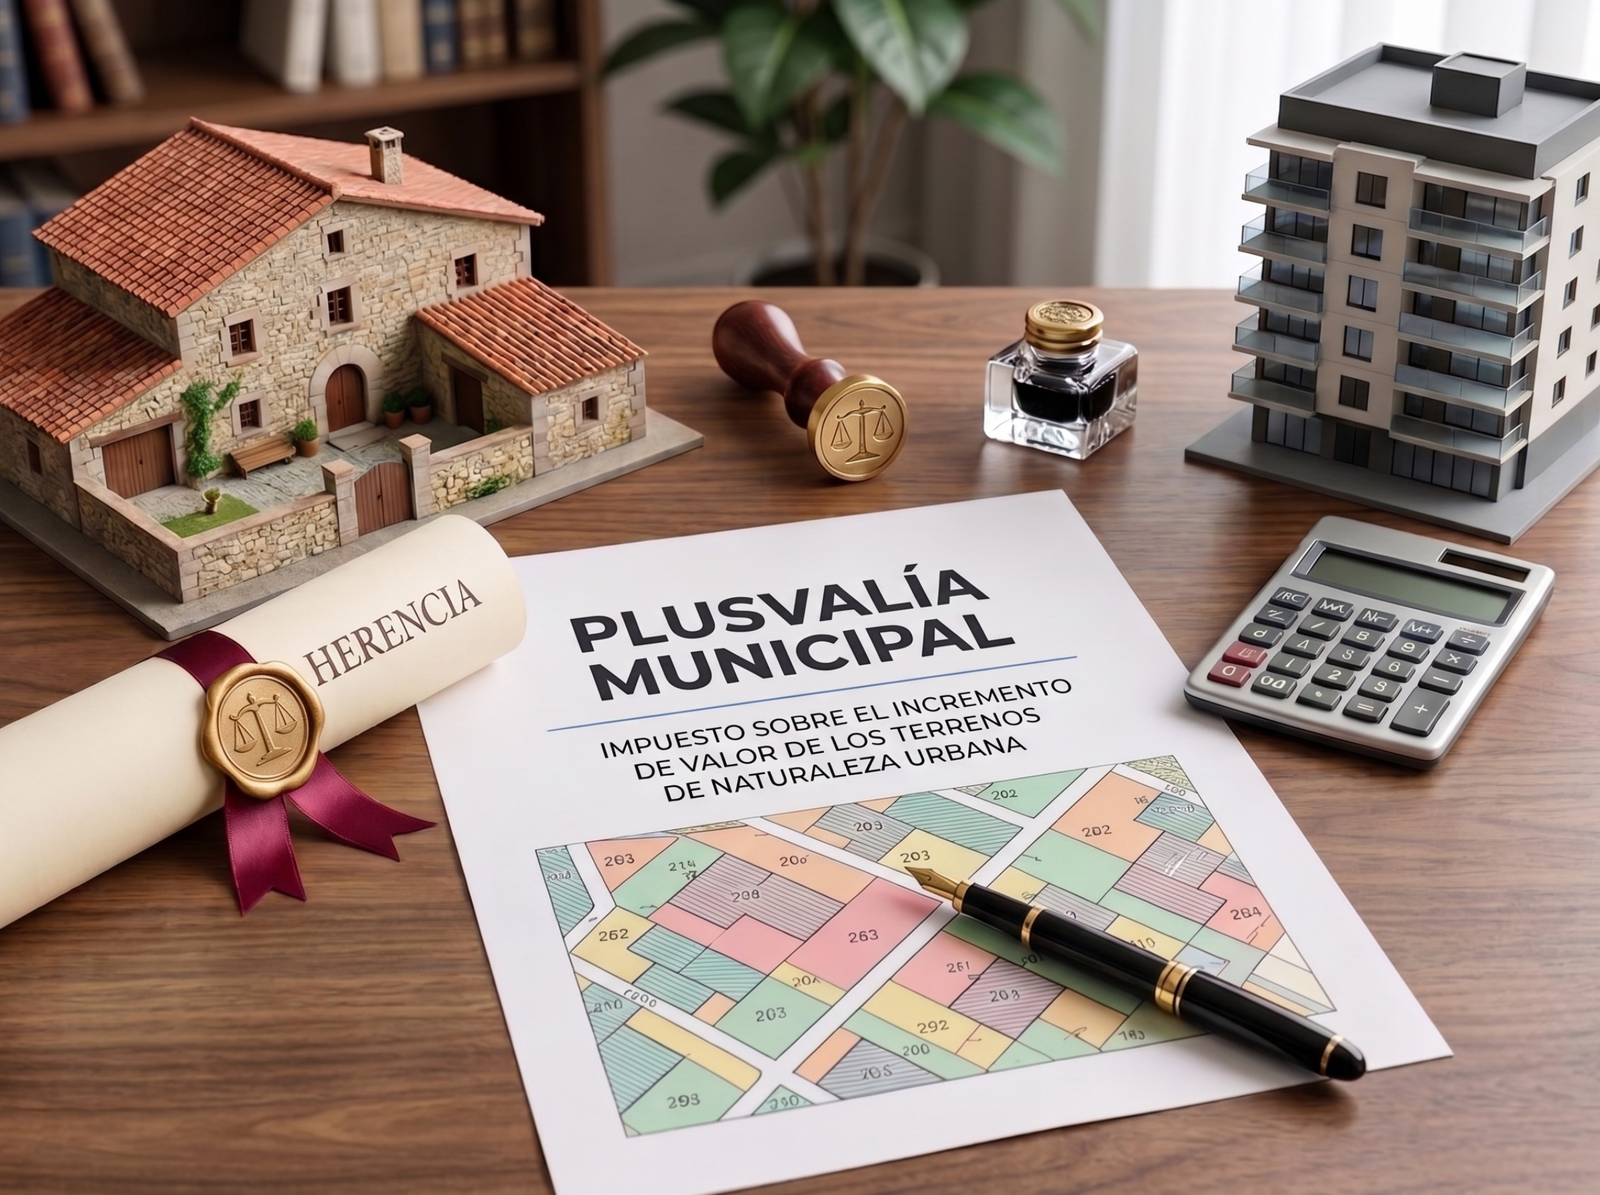
Si has heredado un piso, una casa, un local o un garaje, además del Impuesto de Sucesiones tendrás que liquidar la plusvalía municipal en el ayuntamiento donde esté el inmueble. La paga quien hereda, hay seis meses para hacerlo y, cuando se trata de la vivienda habitual del fallecido, muchos ayuntamientos aplican bonificaciones que dejan la factura en una cifra simbólica. El problema es que esa bonificación hay que pedirla: no se aplica sola.
Este artículo te explica los tres puntos que importan: qué es exactamente, qué tienes que hacer y cuánto vas a pagar, con un ejemplo trabajado de principio a fin. Forma parte del recorrido más amplio sobre cómo poner a tu nombre una casa heredada, y encaja justo después del itinerario general de cómo se tramita una herencia en España paso a paso.
Qué es la plusvalía municipal y por qué aparece en una herencia
Su nombre oficial es Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU) y está regulado en los artículos 104 a 110 del texto refundido de la Ley Reguladora de las Haciendas Locales (Real Decreto Legislativo 2/2004).
Grava el aumento de valor que ha experimentado el suelo urbano entre el momento en que el fallecido adquirió el inmueble y el momento en que tú lo heredas. Tres consecuencias prácticas de esa definición:
- No grava el edificio, solo el terreno. En un piso, la parte de suelo que te corresponde figura desglosada en el recibo del IBI como «valor catastral del suelo». Ese es el número que necesitas.
- No se aplica a fincas rústicas. Si heredas un olivar o una parcela sin calificación urbana, no hay plusvalía municipal.
- Es un impuesto potestativo. El artículo 59.2 de la ley permite a cada ayuntamiento decidir si lo exige o no. En municipios pequeños es habitual que no esté establecido. Compruébalo antes de dar nada por hecho.
Es un impuesto independiente del Impuesto de Sucesiones: distinto organismo, distinto cálculo y distinto trámite. Uno se paga a la comunidad autónoma y otro al ayuntamiento.
Quién la paga exactamente
El heredero, no la herencia
En las transmisiones por causa de muerte, el sujeto pasivo es quien adquiere el terreno, es decir, el heredero o legatario (artículo 106.1.a). No la paga el fallecido ni «la herencia» como tal.
Si sois varios herederos
Cada uno responde por la parte que recibe. Si tres hermanos heredan el piso a partes iguales, cada uno declara y paga un tercio. En la práctica muchos ayuntamientos admiten una autoliquidación conjunta, pero la responsabilidad sigue siendo de cada heredero.
Si renuncias a la herencia
Si renuncias de forma pura y simple, nunca llegas a adquirir el inmueble y no eres sujeto pasivo: pagará quien reciba tu parte. Cuidado con la renuncia a favor de una persona concreta: fiscalmente equivale a aceptar y después transmitir, así que se generan dos plusvalías en lugar de una.
Si hay usufructo y nuda propiedad
Es el caso más frecuente: el cónyuge viudo se queda el usufructo y los hijos la nuda propiedad. El impuesto se reparte entre ambos según el valor de cada derecho, calculado con las reglas del artículo 107.2. Cuando el usufructuario fallece y los hijos consolidan el pleno dominio, se produce un nuevo devengo por la parte del usufructo.
Qué plazo tienes y qué pasa si lo incumples
El plazo es de seis meses desde el fallecimiento, prorrogables hasta un año si lo solicitas (artículo 110.2.b). Dos avisos importantes:
- La prórroga hay que pedirla expresamente y muchas ordenanzas exigen presentar la solicitud antes de que se agote el plazo inicial, en algunos municipios antes del quinto mes. Consulta la de tu ayuntamiento.
- Aunque creas que no vas a pagar nada, tienes que declarar igualmente. La no sujeción y las bonificaciones se solicitan; el silencio no vale.
Si presentas fuera de plazo sin que el ayuntamiento te haya requerido, se aplican los recargos del artículo 27 de la Ley General Tributaria: un 1 % más otro 1 % por cada mes completo de retraso durante el primer año, y un 15 % más intereses de demora a partir de los doce meses. Si es el ayuntamiento quien te reclama primero, entramos en terreno sancionador. La deuda prescribe a los cuatro años, pero contar con ello es mala estrategia: el notario comunica las transmisiones al ayuntamiento.
Cómo se calcula: los dos métodos
Desde la sentencia del Tribunal Constitucional 182/2021 y la reforma del Real Decreto-ley 26/2021, existen dos formas de calcular la base imponible y puedes quedarte con la que te salga más baja.
Método objetivo
Es una fórmula automática:
Valor catastral del suelo × coeficiente según los años de tenencia = base imponible
El coeficiente depende de cuántos años tuvo el fallecido el inmueble. Cada ayuntamiento fija los suyos en su ordenanza, pero no puede superar los máximos estatales del artículo 107.4.
Aquí está el dato que casi nadie tiene actualizado. El Gobierno aprobó unos coeficientes nuevos y más altos para 2026 mediante el Real Decreto-ley 16/2025, de 23 de diciembre, pero el Congreso no lo convalidó y la norma quedó derogada el 27 de enero de 2026. Resultado: desde el 28 de enero de 2026 vuelven a aplicarse los máximos aprobados por el Real Decreto-ley 8/2023, de 27 de diciembre, los mismos que regían en 2024. Si tu transmisión se liquidó entre el 1 y el 27 de enero de 2026 con los coeficientes altos, puede que pagaras de más y quepa rectificar la autoliquidación.
Coeficientes máximos vigentes (agosto de 2026):
| Años | Coef. | Años | Coef. | Años | Coef. |
|---|---|---|---|---|---|
| Menos de 1 | 0,15 | 7 | 0,20 | 14 | 0,09 |
| 1 | 0,15 | 8 | 0,19 | 15 | 0,09 |
| 2 | 0,14 | 9 | 0,15 | 16 | 0,10 |
| 3 | 0,14 | 10 | 0,12 | 17 | 0,13 |
| 4 | 0,16 | 11 | 0,10 | 18 | 0,17 |
| 5 | 0,18 | 12 | 0,09 | 19 | 0,23 |
| 6 | 0,19 | 13 | 0,09 | 20 o más | 0,40 |
Solo se cuentan años completos y el máximo computable son 20.
Método real
Aquí se mira el incremento efectivo del suelo:
(Valor de transmisión − valor de adquisición) × porcentaje que representa el suelo sobre el valor catastral total
En una herencia, el valor de transmisión es el que hayas declarado en el Impuesto de Sucesiones (o el comprobado por la Administración, si resulta mayor), y el valor de adquisición es el que figure en el título por el que el fallecido adquirió el inmueble.
Cuál elegir
El artículo 107.5 te permite aplicar el método real si acreditas que arroja una base inferior a la objetiva. Regla práctica: si el inmueble se compró barato hace mucho y el valor catastral del suelo es bajo, suele ganar el objetivo; si el valor catastral está actualizado al alza y el inmueble no se ha revalorizado tanto, suele ganar el real. Calcula siempre los dos.
Un ejemplo con números
Tu padre fallece en marzo de 2026. Deja un piso que era su vivienda habitual, comprado en 2006 por 150.000 €. Lo heredáis tú y tu hermana al 50 %. El municipio aplica un tipo del 29 % y bonifica al 95 % la vivienda habitual.
- Datos del recibo del IBI 2026: valor catastral total 90.000 €, de los cuales 36.000 € son suelo (el 40 %).
- Valor declarado en el Impuesto de Sucesiones: 180.000 €.
- Años de tenencia: 20.
Método objetivo
- Base imponible: 36.000 × 0,40 = 14.400 €
- Cuota íntegra: 14.400 × 29 % = 4.176 €
Método real
- Incremento total: 180.000 − 150.000 = 30.000 €
- Parte correspondiente al suelo: 30.000 × 40 % = 12.000 €
- Cuota íntegra: 12.000 × 29 % = 3.480 €
Eliges el real, que es menor: 3.480 €.
Aplicas la bonificación del 95 %
3.480 − 3.306 = 174 € en total, es decir, 87 € cada heredero.
Fíjate en las dos palancas. Elegir bien el método ahorra 696 €. Pedir la bonificación ahorra 3.306 €. Y si tu padre hubiera comprado el piso en 2006 por 200.000 €, no habría incremento y el resultado sería cero.
Cuándo no se paga nada
Cuando no ha habido incremento de valor
El artículo 104.5 declara no sujetas las transmisiones en las que se constate que no ha existido incremento de valor del terreno. Es el caso de inmuebles comprados en el pico de 2006-2008 en zonas que no se han recuperado.
Para acreditarlo tienes que presentar la declaración y aportar el título de adquisición del fallecido y la escritura o el documento de la herencia. No sujeción no significa exención del trámite: si no declaras, el ayuntamiento liquidará por el método objetivo.
Exenciones
El artículo 105 recoge supuestos tasados: determinados bienes dentro de conjuntos histórico-artísticos sobre los que se hayan hecho obras de conservación, y transmisiones a favor del Estado, comunidades autónomas, entidades locales, instituciones benéficas o la Cruz Roja, entre otros.
La bonificación de hasta el 95 % por vivienda habitual
Es, con diferencia, la que más dinero ahorra. El artículo 108.4 permite a los ayuntamientos bonificar hasta el 95 % de la cuota cuando se transmite por causa de muerte la vivienda habitual del fallecido a favor de descendientes, cónyuge o ascendientes. Es potestativa: cada municipio decide si la aplica, con qué porcentaje y con qué requisitos. Los habituales son que el fallecido estuviera empadronado en la vivienda, que la solicites expresamente dentro de plazo y que mantengas el inmueble unos años (entre tres y cinco según el municipio) so pena de devolverla.
Cinco capitales comparadas (datos de agosto de 2026; verifica siempre la ordenanza vigente):
| Municipio | Tipo de gravamen | Bonificación por herencia de vivienda habitual |
|---|---|---|
| Barcelona | 30 % | 95 % a cónyuge, descendientes y ascendientes |
| Valencia | 29,70 % | 95 % a cónyuge, descendientes y ascendientes |
| Madrid | 29 % | Entre el 40 % y el 95 % según el valor catastral del suelo |
| Málaga | 29 % | Escalonada según valor catastral y convivencia, hasta el 95 % |
| Sevilla | 26,53 % | Por tramos de valor catastral, hasta el 95 % |
Fuentes oficiales: Ayuntamiento de Madrid, Ajuntament de Barcelona, Agencia Tributaria de Sevilla y Gestrisam, Ayuntamiento de Málaga. Los porcentajes cambian con cada ordenanza anual.
Cómo se presenta
La mayoría de los grandes ayuntamientos exigen autoliquidación: calculas tú e ingresas. Otros practican liquidación: declaras y ellos te envían la carta de pago. Lo verás en la sede electrónica municipal.
Documentación habitual: certificado de defunción, escritura de aceptación de herencia o cuaderno particional, título por el que el fallecido adquirió el inmueble, último recibo del IBI, DNI de los herederos y, si pides la bonificación, certificado de empadronamiento del fallecido. Si vas a alegar que no hubo incremento, añade ambos títulos con sus valores.
Qué hacer ahora
- Localiza el recibo del IBI del año del fallecimiento y anota el valor catastral del suelo y el total. Sin ese desglose no puedes calcular nada.
- Busca el título de adquisición del fallecido: escritura de compra, de herencia o de donación, con su fecha y su valor.
- Entra en la sede electrónica del ayuntamiento donde está el inmueble y comprueba tres cosas: si el impuesto está establecido, el tipo de gravamen y la bonificación por vivienda habitual.
- Calcula por los dos métodos y quédate con el menor. Muchos ayuntamientos tienen simulador propio.
- Presenta dentro de los seis meses, solicitando expresamente la bonificación o la no sujeción. Si vas justo de plazo, pide la prórroga por escrito antes de que venza.
- Guarda el justificante. Lo necesitarás para inscribir el inmueble en el Registro de la Propiedad y, si algún día vendes, para calcular la ganancia en el IRPF.
Preguntas frecuentes
¿La plusvalía municipal va aparte del Impuesto de Sucesiones?
Sí. Son dos impuestos distintos, con distinto destinatario y distinto cálculo, aunque comparten el plazo de seis meses. Puedes pagar Sucesiones cero y aun así deber plusvalía, y al revés.
Si vendo el piso heredado, ¿pago plusvalía otra vez?
Sí. La venta es una nueva transmisión y genera un nuevo devengo, esta vez a cargo tuyo como vendedor, y el periodo se cuenta desde la fecha del fallecimiento. Además tributará la ganancia en el IRPF.
¿Se paga por un garaje o un trastero?
Sí, si tienen valor catastral de suelo urbano. Cada finca registral se liquida por separado, aunque estén en el mismo edificio. La bonificación por vivienda habitual no suele alcanzarlos salvo que la ordenanza los incluya como anexos.
Mi madre compró la casa hace 35 años, ¿se aplica un coeficiente enorme?
No. El periodo se computa con un máximo de 20 años, así que se aplica el coeficiente del último tramo (0,40 como máximo estatal). Da igual que fueran 35 o 50.
Ya pagué y creo que fue demasiado, ¿puedo recuperarlo?
Puedes solicitar la rectificación de la autoliquidación y la devolución de ingresos indebidos ante el ayuntamiento, dentro del plazo de prescripción de cuatro años. Es la vía típica cuando se pagó por el método objetivo sin haber comprobado el real, o cuando no se pidió una bonificación a la que se tenía derecho.
NOTA: este contenido es informativo y no constituye asesoramiento fiscal ni jurídico. Los tipos, coeficientes y bonificaciones cambian con cada ordenanza municipal y con cada actualización estatal; consulta la ordenanza vigente de tu ayuntamiento y, si el caso tiene complejidad, acude a un profesional.
Entradas relacionadas
- Cómo se valoran los bienes de una herencia y qué es el valor de referencia
- Modelo 650: cómo rellenarlo y presentarlo sin errores
- Qué pasa si no pago el Impuesto de Sucesiones
- Cómo desbloquear las cuentas bancarias de un fallecido
- Aceptar la herencia a beneficio de inventario: cuándo compensa
- Cuánto se tarda en cobrar una herencia y qué la retrasa
Deja una respuesta