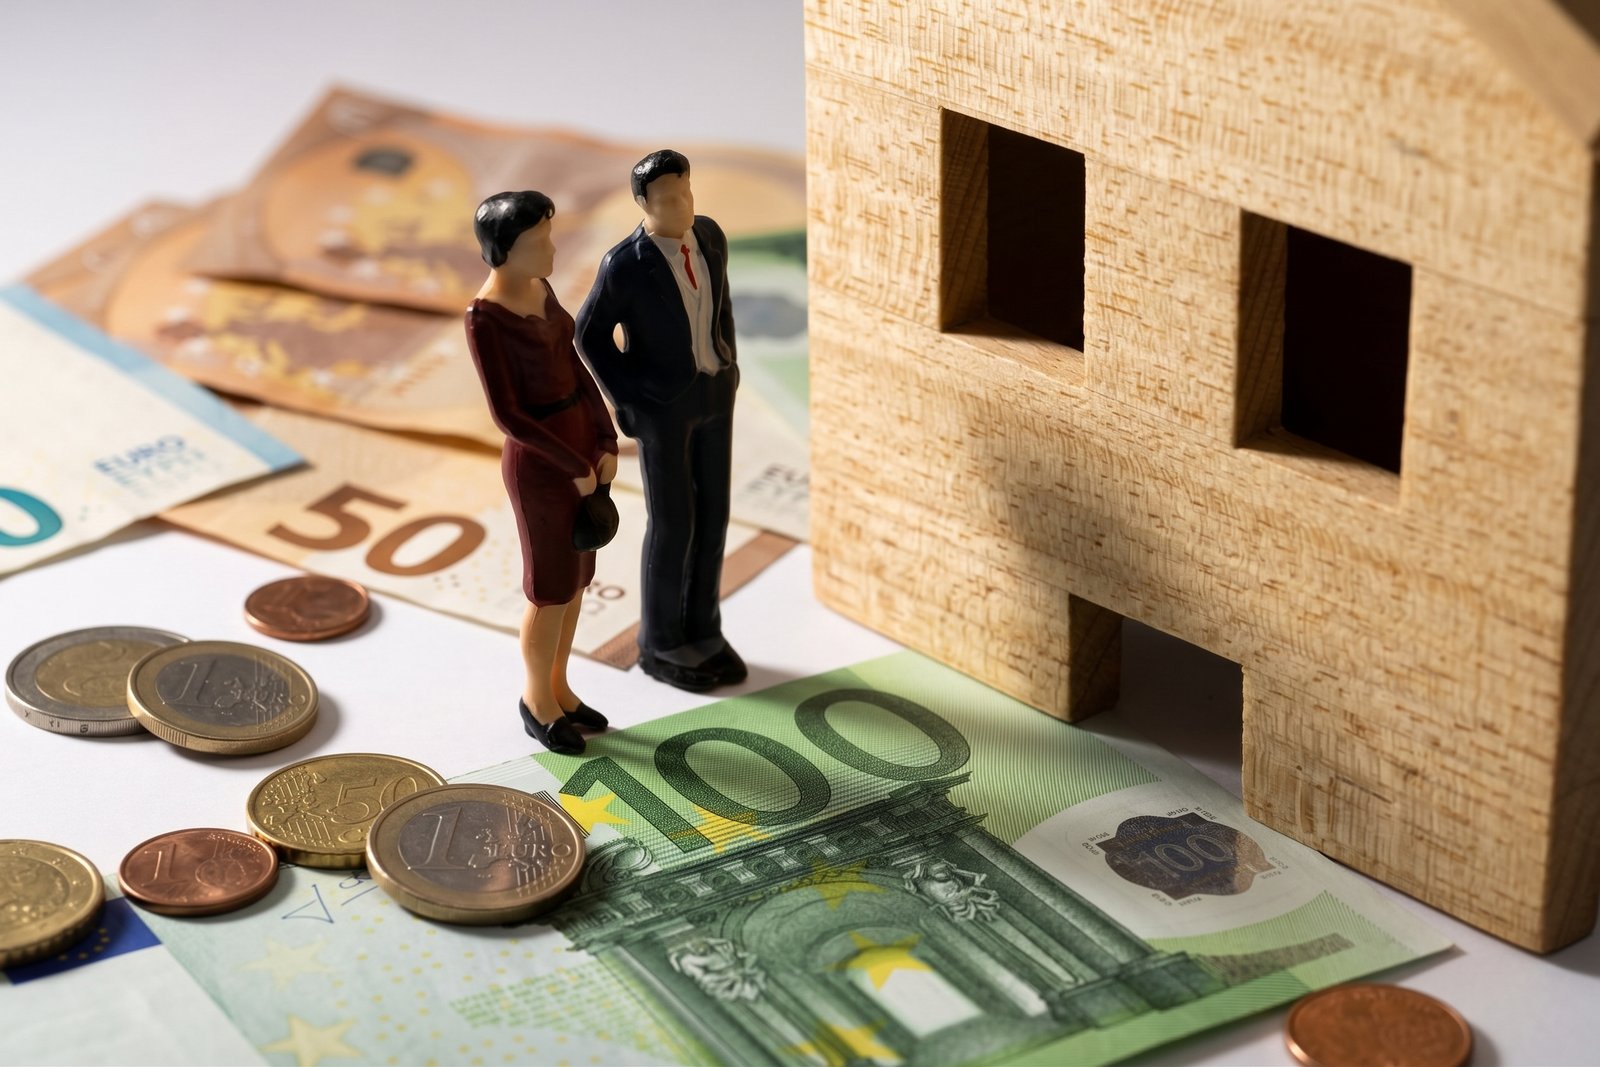
Si has heredado una vivienda en España y vives fuera del país, el comprador está obligado por ley a quedarse con el 3 % del precio y a ingresarlo en Hacienda antes de que tú veas ese dinero. No es un impuesto añadido ni una penalización por vivir fuera: es un anticipo del impuesto que te corresponde por la ganancia de la venta. En muchas herencias recientes se recupera entero, pero solo si presentas la declaración que lo reclama.
Esta guía se centra en lo que cambia por ser no residente. El resto del camino —aceptar la herencia, inscribirla y poner la casa heredada a tu nombre— es igual que para cualquier heredero, y sin ese paso previo no hay venta posible.
Qué es la retención del 3 % y por qué te la aplican
La regla está en el artículo 25.2 del texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (Real Decreto Legislativo 5/2004): cuando quien transmite un inmueble situado en España es un contribuyente no residente sin establecimiento permanente, el adquirente está obligado a retener e ingresar el 3 % de la contraprestación acordada.
Dos palabras de esa frase lo explican casi todo. Adquirente: el obligado es el comprador, sea residente en España o no. Y contraprestación acordada: el 3 % se calcula sobre el precio que figura en la escritura, no sobre lo que ganas. Si vendes por 235.000 €, la retención son 7.050 € aunque tu ganancia real sea cero.
Por qué el comprador se lo toma tan en serio
Porque responde con la propia casa. El artículo 14.5 del Reglamento del IRNR establece que, si la retención no se ingresa, el inmueble transmitido queda afecto al pago y el registrador de la propiedad lo hace constar mediante nota al margen de la inscripción, señalando de qué cantidad responde la finca. Traducido: el comprador se quedaría con una casa gravada por una deuda que no era suya. Por eso su gestoría no firma sin tener el 3 % apartado.
Lo que la retención no es
No es el impuesto definitivo. Es un pago a cuenta. El impuesto real se calcula después sobre la ganancia y la retención se descuenta de esa cuota. Puede quedarse corta, y entonces ingresas la diferencia, o larga, y entonces te devuelven el exceso.
Cuándo no hay que retener
El artículo 14.2 del Reglamento solo contempla dos supuestos:
- Que acredites tu sujeción al IRPF o al Impuesto sobre Sociedades mediante certificación expedida por el órgano competente de la Administración tributaria. Es decir, un certificado de residencia fiscal en España emitido por la AEAT. Ni el NIE, ni el empadronamiento, ni tener cuenta en un banco español sustituyen a ese papel.
- La aportación del inmueble a la constitución o ampliación de capital de una sociedad residente en España, supuesto poco habitual en una herencia.
Fuera de esos dos casos, se retiene.
Si sois varios herederos y solo uno vive fuera
Cada transmitente se examina por separado. La obligación nace respecto de quien vende siendo no residente, así que la retención se aplica sobre la parte del precio que corresponde a su cuota, no sobre el total de la operación. Los coherederos residentes no sufren retención: declararán su parte de la ganancia en el IRPF del año siguiente.
El calendario: dos relojes que no coinciden
La fecha de la transmisión es la del otorgamiento de la escritura, no la de la entrega de llaves ni la de la inscripción en el Registro. A partir de ahí corren plazos distintos para cada parte.
| Cuándo | Quién | Qué ocurre |
|---|---|---|
| Día de la firma | Notaría | Se otorga la escritura de compraventa. Ese día empiezan a contar todos los plazos. |
| 1 mes | Comprador | Presenta el modelo 211, ingresa el 3 % y te entrega el ejemplar destinado al transmitente. |
| 30 días hábiles | Comprador | Liquida la plusvalía municipal en el ayuntamiento, como sustituto del contribuyente. |
| 4 meses | Tú | Presentas el modelo 210. Son tres meses contados desde que vence el plazo del comprador. |
El modelo 211 se presenta ante la Delegación o Administración de la AEAT del lugar donde está el inmueble, no la del domicilio del comprador. Es un detalle que retrasa expedientes cuando se hace mal.
Cuánto pagas de verdad: el 19 % sobre la ganancia
Conviene desmontar un error muy repetido. Es fácil leer que quien reside fuera de la Unión Europea tributa al 24 %. Para esta renta no es así: la Agencia Tributaria fija en el 19 % el tipo aplicable a la ganancia patrimonial derivada de la transmisión de un inmueble, sin distinguir país de residencia (artículo 25.1.f de la Ley del IRNR). El 24 % es el tipo general de otras rentas, no el de esta.
Tu valor de adquisición no es lo que pagó el fallecido
Cuando el inmueble se adquiere por herencia, el valor de adquisición es el que resulte de aplicar las normas del Impuesto sobre Sucesiones y Donaciones, sin que pueda exceder del valor de mercado. Para fallecimientos producidos desde el 1 de enero de 2022, ese valor suele ser el valor de referencia que Catastro asigna al inmueble, salvo que en su día declararas uno superior.
A esa cifra le sumas dos partidas que mucha gente olvida:
- El Impuesto de Sucesiones efectivamente pagado por ese inmueble.
- Los gastos inherentes a la adquisición: notaría de la escritura de herencia, Registro de la Propiedad y gestoría.
Cada euro que sumas aquí es un euro menos de ganancia. Guarda las facturas: sin justificante, no se deduce.
Y del precio de venta restas los gastos
El valor de transmisión es el precio real de venta minorado en los gastos y tributos inherentes a la transmisión que hayan corrido por tu cuenta: comisión de la agencia, certificado de eficiencia energética, la parte de notaría que asumas y, si finalmente la soportas tú, la plusvalía municipal.
Un ejemplo con números
Heredas en 2023 el piso de tu madre en Valencia, resides en Alemania y lo vendes en 2026 por 235.000 €.
| Concepto | Importe |
|---|---|
| Valor declarado en el Impuesto de Sucesiones (2023) | 180.000 € |
| + Impuesto de Sucesiones pagado por el piso | 4.200 € |
| + Notaría, Registro y gestoría de la herencia | 2.500 € |
| = Valor de adquisición | 186.700 € |
| Precio de venta (2026) | 235.000 € |
| − Comisión de la agencia (3 %) | 7.050 € |
| − Certificado energético y notaría a tu cargo | 600 € |
| = Valor de transmisión | 227.350 € |
| Ganancia patrimonial | 40.650 € |
| Cuota al 19 % | 7.723,50 € |
| − Retención del 3 % ingresada con el modelo 211 | 7.050 € |
| Resultado del modelo 210 | 673,50 € a ingresar |
Aquí la retención se quedó corta y tienes que ingresar la diferencia. Cambia solo el precio de venta y el resultado se invierte: si vendieras ese mismo piso por 190.000 €, con 5.700 € de retención y unos 6.300 € de gastos de venta, el valor de transmisión sería 183.700 € y tendrías una pérdida de 3.000 €. Cuota cero y devolución íntegra de los 5.700 € retenidos. Pero solo si presentas el modelo 210: Hacienda no devuelve de oficio.
Las cifras del ejemplo son ilustrativas. El Impuesto de Sucesiones realmente pagado depende de la comunidad autónoma y del parentesco, así que toma siempre el importe de tu propia liquidación.
Cómo recuperar el exceso retenido
Tres cosas, en este orden.
- Consigue el ejemplar del modelo 211 destinado al transmitente no residente. Sin él no puedes acreditar que la retención se ingresó a tu nombre. Pacta expresamente en la escritura que el comprador te lo entregue: reclamarlo desde el extranjero meses después es incómodo.
- Presenta el modelo 210 dentro de plazo, declarando la ganancia real y consignando la retención practicada. Si el resultado es a devolver, la solicitud se hace en el propio modelo.
- Indica una cuenta bancaria. La devolución se paga por transferencia, y el titular debe ser el contribuyente o su representante cuando esté expresamente facultado para recibirla. Si no tienes cuenta abierta en España, resuélvelo antes de presentar, no después.
El Reglamento del IRNR remite a las reglas de devolución del IRPF: la Administración dispone de seis meses desde que termina el plazo de presentación y, si transcurren sin que se haya ordenado el pago por causa que no te sea imputable, se añaden intereses de demora sin necesidad de que los reclames.
¿Y si se te ha pasado el plazo de los cuatro meses? No lo des por perdido. La AEAT sitúa el plazo de las autoliquidaciones con resultado a devolver en cuatro años desde el fin del periodo de declaración e ingreso de la retención. Pasado ese plazo, el derecho prescribe y el 3 % se queda donde está.
La plusvalía municipal no la pagas tú
Es la sorpresa agradable del expediente. El artículo 106.2 del texto refundido de la Ley Reguladora de las Haciendas Locales establece que, en las transmisiones onerosas, cuando el contribuyente es una persona física no residente en España, quien adquiere el terreno tiene la consideración de sujeto pasivo sustituto del contribuyente. Es decir: presenta y paga el comprador.
En la práctica rara vez lo asume sin más. O negocia una rebaja del precio equivalente, o retiene el importe estimado el día de la firma. Es razonable, y conviene dejarlo por escrito en la escritura con importe y forma de liquidación, porque reclamar después a un vendedor que vive fuera es complicado. Si acabas soportándolo tú, recuerda restarlo del valor de transmisión. Puedes ver cómo se calcula la plusvalía municipal y en qué casos no se paga.
Qué tener listo antes de firmar
- NIE. Sin número de identificación de extranjero no puedes escriturar ni presentar modelos ante la AEAT.
- Escritura de aceptación y adjudicación de herencia, inscrita en el Registro. Nadie vende lo que todavía no está a su nombre.
- Impuesto de Sucesiones liquidado. Los herederos no residentes lo autoliquidan ante la Agencia Tributaria. Ten presente el plazo de seis meses desde el fallecimiento y la posibilidad de prórroga.
- Certificado de residencia fiscal de tu país, si vas a invocar el convenio de doble imposición.
- Decisión sobre el representante fiscal. No es obligatorio con carácter general: según la propia AEAT, los residentes en la UE o en el EEE con normativa de asistencia mutua no tienen obligación de nombrarlo, y a los residentes en terceros países se les exige cuando la Administración lo requiera, entre otros casos por la posesión de un inmueble en España.
- Las facturas de la herencia. Notaría, Registro, gestoría y el justificante del Impuesto de Sucesiones. Son dinero.
Qué hacer ahora
- Reúne la liquidación del Impuesto de Sucesiones y las facturas de la herencia, y calcula tu valor de adquisición real antes de ponerle precio a la casa.
- Estima la ganancia y el 19 % que saldría. Así sabrás de antemano si el 3 % se te va a quedar corto o largo.
- Antes de la escritura, pacta por escrito dos cosas con el comprador: la entrega del ejemplar del modelo 211 y quién asume económicamente la plusvalía municipal.
- Firma y anota la fecha. Es el día cero de todos los plazos.
- Al mes de la firma, reclama al comprador el justificante del 211 si no te lo ha enviado.
- Presenta el modelo 210 dentro de los cuatro meses siguientes a la escritura, aunque el resultado sea cero o a devolver.
Preguntas frecuentes
¿Me retienen el 3 % aunque venda con pérdidas?
Sí. La retención se calcula sobre el precio, no sobre la ganancia, y el comprador está obligado a ingresarla en todo caso. La pérdida se acredita después, en el modelo 210, y da derecho a la devolución íntegra de lo retenido.
¿Cuánto tarda Hacienda en devolver el exceso?
No hay una fecha garantizada, pero sí un plazo de referencia: seis meses desde que termina el periodo de presentación. Si se sobrepasa por causa no imputable a ti, la devolución se incrementa con intereses de demora.
¿Necesito un representante fiscal en España?
Con carácter general, no. Los residentes en la UE o el EEE con asistencia mutua están expresamente exceptuados, y a los residentes en terceros países se les puede exigir cuando la Administración lo requiera. Otra cosa es la conveniencia práctica: los plazos son cortos y las notificaciones se dirigen a España.
¿Tengo que declarar la venta también en mi país de residencia?
Depende del convenio de doble imposición firmado con tu país. La regla habitual en los convenios suscritos por España es que las ganancias derivadas de inmuebles situados en territorio español pueden gravarse en España; tu país de residencia decidirá después cómo elimina la doble imposición. Conviene consultarlo con un asesor allí.
Mi madre compró la casa en 1990, ¿se aplican los coeficientes de abatimiento?
Casi con seguridad, no. El régimen transitorio exige que el inmueble se hubiera adquirido antes del 31 de diciembre de 1994, y tu fecha de adquisición no es la de la compra de tu madre, sino la del fallecimiento. Solo tendría recorrido si el fallecimiento se hubiera producido antes de esa fecha.
Conclusión
La retención del 3 % asusta más de lo que cuesta. Es un anticipo, no un castigo, y en una herencia reciente, donde el valor declarado en el Impuesto de Sucesiones suele estar cerca del precio de venta, lo habitual es que buena parte vuelva. Lo que sí se pierde de verdad es el dinero de quien no presenta el modelo 210 a tiempo o de quien firma sin exigir el justificante del 211. Guarda las facturas de la herencia, cuenta los cuatro meses desde la escritura y deja atado por escrito con el comprador quién entrega qué.
NOTA: este artículo tiene finalidad informativa y no constituye asesoramiento fiscal ni jurídico. La normativa citada corresponde a la situación vigente en septiembre de 2026 y debe verificarse en las fuentes oficiales antes de tomar decisiones. En operaciones con elementos internacionales, conviene contar con un asesor fiscal.
Entradas relacionadas
- Vender una casa heredada siendo no residente: retención del 3 %
- Usufructo vitalicio de la vivienda: qué puede y qué no puede hacer el usufructuario
- Heredar una casa entre hermanos: proindiviso, extinción de condominio y salidas
- Heredar una casa con hipoteca pendiente: qué ocurre con la deuda
- Vender una casa heredada: impuestos, plazos y cuánto te queda limpio
- Plusvalía municipal en una herencia: quién la paga, cómo se calcula y cuándo no se paga
Deja una respuesta