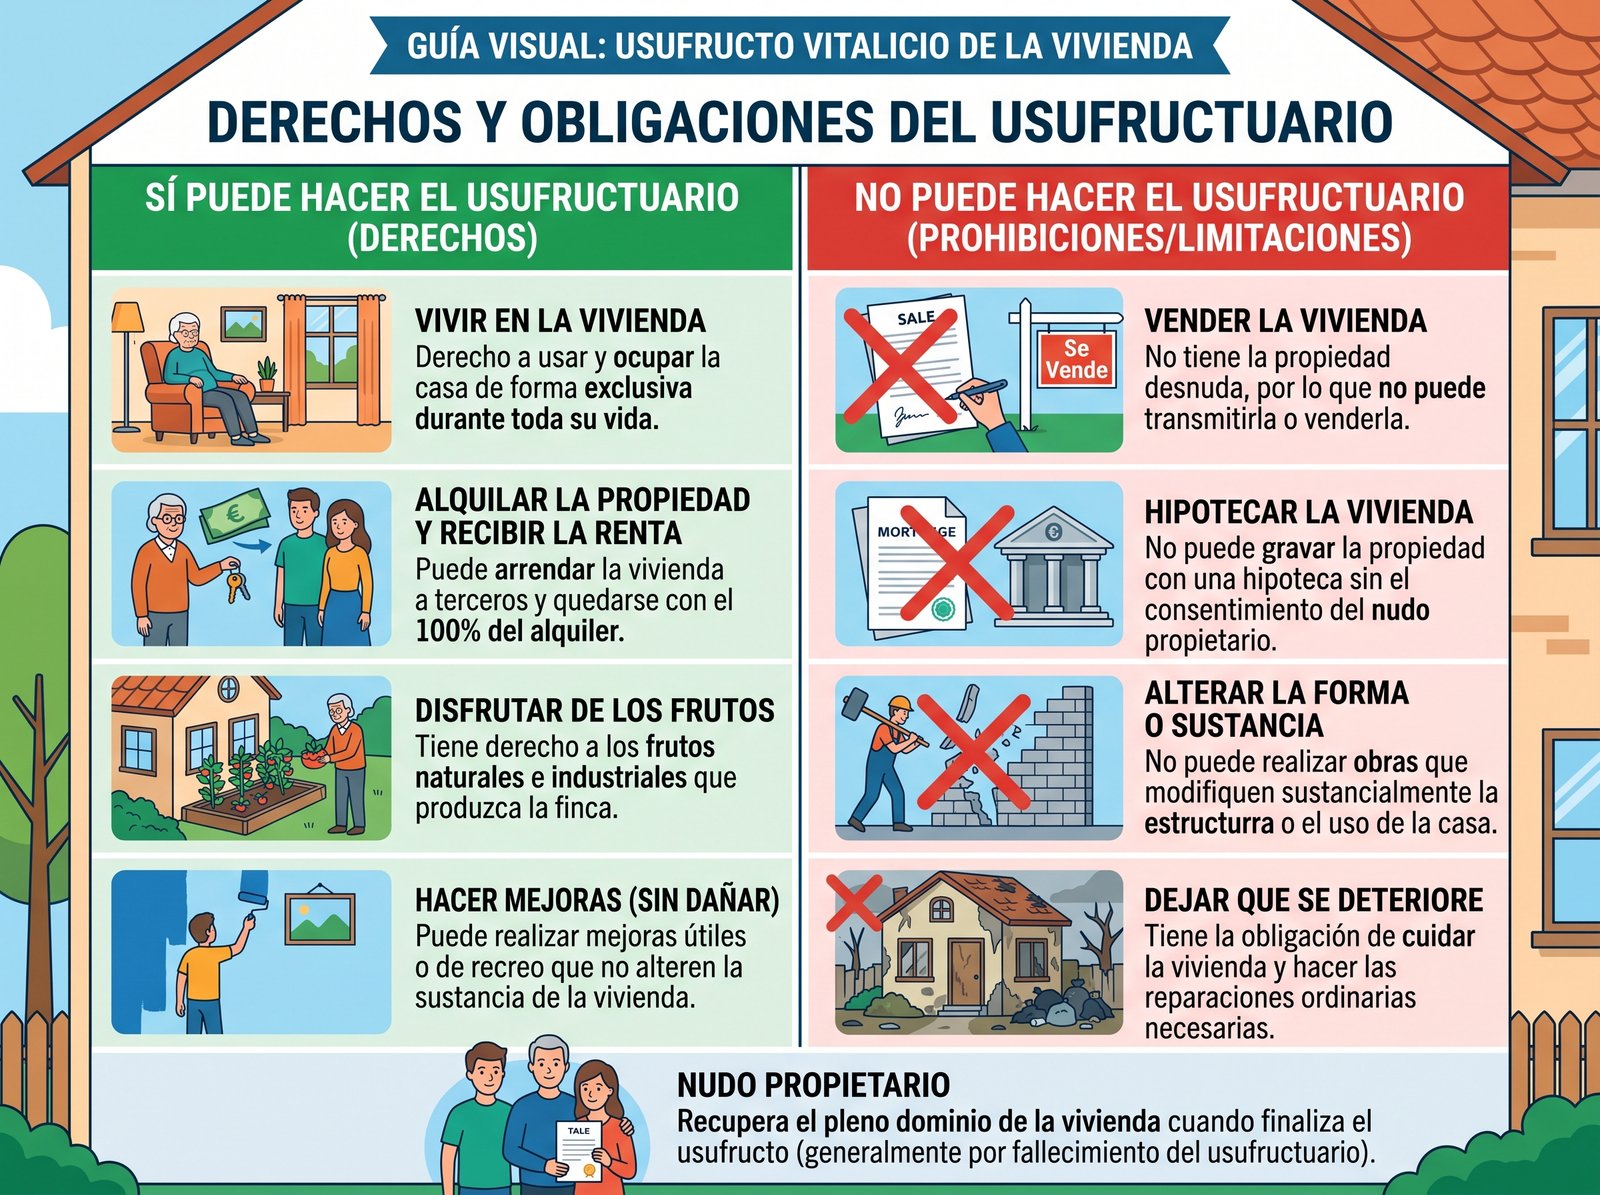
El usufructuario puede vivir en la casa, alquilarla y quedarse con la renta. No puede venderla, hipotecarla ni cambiarle la forma. Y, a cambio, paga los gastos del día a día: IBI, suministros, comunidad ordinaria y reparaciones menores. Aquí tienes el reparto completo, con los artículos que lo sostienen y dos ejemplos con cifras.
Qué es el usufructo vitalicio de una vivienda
El usufructo da derecho a disfrutar de un bien ajeno con la obligación de conservar su forma y su sustancia (artículo 467 del Código Civil). Cuando eso ocurre sobre un piso, la propiedad se parte en dos derechos que conviven sobre la misma finca:
- El usufructuario tiene el uso y los frutos: vive en la casa o la alquila y cobra la renta.
- El nudo propietario es el dueño, pero un dueño sin disfrute: no puede usar la vivienda mientras dure el usufructo.
Que sea vitalicio significa que dura hasta el fallecimiento del usufructuario (artículo 513.1.º del Código Civil). No tiene fecha de caducidad ni pasa a los herederos de quien lo disfruta.
En una herencia aparece casi siempre por la misma vía: el viudo o la viuda recibe el usufructo y los hijos la nuda propiedad, bien porque lo dice el testamento, bien porque lo impone la ley. Cuánto usufructo corresponde en cada caso lo detallamos en el artículo sobre el usufructo que la ley reserva al cónyuge viudo. Ambos derechos se inscriben por separado en el Registro de la Propiedad, dentro del mismo trámite de poner a tu nombre la casa heredada.
Usufructuario y nudo propietario: quién puede qué
| Facultad | Usufructuario | Nudo propietario |
|---|---|---|
| Vivir en la vivienda | Sí | No, salvo que el usufructuario lo consienta |
| Alquilarla y cobrar la renta | Sí | No |
| Vender su propio derecho | Sí (vende el usufructo) | Sí (vende la nuda propiedad) |
| Vender la vivienda en pleno dominio | Solo con el otro | Solo con el otro |
| Hipotecar | Solo su derecho de usufructo | Solo la nuda propiedad |
| Obras que alteren forma o estructura | No | Sí, si no perjudican al usufructuario |
Qué puede hacer el usufructuario
Vivir en la casa o alquilarla y quedarse con la renta
El usufructuario percibe todos los frutos del bien, incluidos los civiles, es decir, los alquileres (artículo 471 del Código Civil). Y puede arrendar la vivienda a un tercero sin pedir permiso al nudo propietario (artículo 480).
Hay un límite que conviene explicar al inquilino antes de firmar: el contrato se extingue cuando se extingue el usufructo. Lo dice el propio artículo 480 y lo confirma el artículo 13.2 de la Ley de Arrendamientos Urbanos: los arrendamientos otorgados por quien tiene un derecho de goce sobre el inmueble terminan cuando termina ese derecho. Si la usufructuaria fallece en el tercer año de un contrato de cinco, el inquilino no puede oponer los dos años restantes a los nudos propietarios.
Vender o ceder su derecho de usufructo
El artículo 480 también permite enajenar el derecho de usufructo, incluso de forma gratuita. Quien lo compra adquiere un derecho con fecha de caducidad ajena: sigue midiéndose por la vida del usufructuario original, no por la del comprador. Por eso el mercado para estas operaciones es estrecho y el precio, bajo.
También puede hipotecarse, aunque con una advertencia: la hipoteca sobre el usufructo se extingue cuando el usufructo concluye por un hecho ajeno a la voluntad del usufructuario, como su fallecimiento (artículo 107, apartado primero, de la Ley Hipotecaria). Ningún banco financia con alegría una garantía que puede desaparecer de un día para otro.
Hacer mejoras, pero sin cambiar la casa
Puede hacer las mejoras útiles o de recreo que quiera siempre que no altere la forma ni la sustancia del inmueble: cambiar la cocina, poner aire acondicionado, reformar el baño. Lo que no obtiene es derecho a indemnización por ellas cuando el usufructo acabe; solo puede retirarlas si es posible hacerlo sin dañar la vivienda (artículos 487 y 488 del Código Civil). Sí puede, en cambio, compensar con esas mejoras los desperfectos que haya causado.
Qué no puede hacer el usufructuario
- Vender la vivienda. Puede vender su usufructo, no el piso. Para transmitir el pleno dominio hacen falta las firmas de todos.
- Hipotecar el inmueble. Solo su derecho, con la limitación del artículo 107 de la Ley Hipotecaria.
- Tirar tabiques, ampliar, dividir o cambiar el destino del inmueble. Todo eso altera la forma o la sustancia y choca de frente con el artículo 467.
- Impedir las obras del nudo propietario. El dueño puede hacer obras y mejoras en la finca siempre que no disminuyan el valor del usufructo ni perjudiquen al usufructuario (artículo 503).
- Dejar que la casa se deteriore. El mal uso no extingue el usufructo, pero si el abuso causa un perjuicio considerable, el propietario puede pedir judicialmente que se le entregue la vivienda, obligándose a pagar cada año al usufructuario el producto líquido que genere, descontados gastos y administración (artículo 520).
- Dejárselo a sus herederos. El usufructo vitalicio se apaga con la persona.
Quién paga qué: IBI, comunidad, derramas y reparaciones
Este es el punto que más discusiones genera y el que casi nadie concreta. La regla del Código Civil es sencilla: lo del día a día, al usufructuario; lo que afecta al capital, al propietario (artículos 500, 501, 504 y 505).
| Concepto | Quién lo asume | Base |
|---|---|---|
| IBI y tasa de basuras | Usufructuario | Arts. 61 y 63 TRLRHL; art. 504 CC |
| Luz, agua, gas, internet | Usufructuario | Gastos de uso |
| Cuota ordinaria de comunidad | Usufructuario | Art. 504 CC |
| Reparaciones ordinarias (caldera, persianas, humedades del uso) | Usufructuario | Art. 500 CC |
| Derramas y reparaciones extraordinarias (fachada, ascensor, estructura) | Nudo propietario | Art. 501 CC |
| Impuestos que gravan el capital | Nudo propietario | Art. 505 CC |
| Seguro del hogar | Según lo pactado | Sin regla legal específica |
Dos matices que evitan disgustos. El primero: frente a la comunidad de propietarios, quien responde del pago es el propietario, porque el artículo 9.1.e) de la Ley de Propiedad Horizontal impone la obligación a quien es titular del piso. El reparto interno entre usufructuario y nudo propietario no vincula a la comunidad: si nadie paga, la comunidad reclama al propietario, que luego podrá repetir contra el usufructuario. El segundo: si el nudo propietario adelanta una reparación extraordinaria, puede exigir al usufructuario el interés legal de lo invertido mientras dure el usufructo (artículo 502).
En el IRPF el criterio es paralelo. Si la vivienda no es la residencia habitual del usufructuario y no está alquilada, quien se imputa la renta inmobiliaria es el usufructuario, no el nudo propietario, porque la renta se atribuye al titular del derecho real de disfrute (artículo 85 de la Ley del IRPF). Si está alquilada, los rendimientos también son suyos.
Ejemplo: un año de gastos de un piso en usufructo
Carmen, viuda de 78 años, tiene el usufructo del piso familiar. Sus dos hijos son nudos propietarios al 50 %. Estas son las cifras de un año cualquiera; son un ejemplo de trabajo, no tarifas reales, porque el IBI y las cuotas varían en cada municipio y comunidad.
| Gasto del año | Importe | Lo paga |
|---|---|---|
| IBI y basuras | 385 € | Carmen |
| Comunidad ordinaria (62 €/mes) | 744 € | Carmen |
| Suministros | 1.150 € | Carmen |
| Reparación de la caldera | 310 € | Carmen |
| Seguro del hogar | 240 € | Carmen (por acuerdo familiar) |
| Derrama de rehabilitación de fachada | 4.200 € | Los dos hijos (2.100 € cada uno) |
Carmen asume 2.829 € y sus hijos 4.200 €. Si ellos pagan la derrama, pueden reclamarle el interés legal de esos 4.200 € mientras el usufructo siga vivo. En la práctica, muchas familias no lo hacen, pero conviene saber que existe y dejar por escrito lo que se decida.
¿Se puede vender la casa si hay usufructo?
Sí, pero solo si firman todos: el usufructuario y todos los nudos propietarios. Cada uno vende lo suyo y, en el mismo acto, el comprador adquiere el pleno dominio. Si uno se niega, no hay venta posible del piso entero; solo la de su propio derecho por separado, que casi nadie quiere comprar.
El segundo acuerdo necesario es el reparto del precio. Civilmente las partes son libres de pactarlo, pero la referencia que se usa en la práctica es la regla fiscal del artículo 26 de la Ley 29/1987 del Impuesto sobre Sucesiones: el usufructo vitalicio vale 89 menos la edad del usufructuario, con un mínimo del 10 % y un máximo del 70 %.
Ejemplo: cómo se reparte el precio de venta
El piso de Carmen se vende por 200.000 €. Carmen tiene 78 años: 89 − 78 = 11 %.
- Usufructo de Carmen: 11 % de 200.000 € = 22.000 €.
- Nuda propiedad de los hijos: 178.000 €, es decir, 89.000 € cada uno.
Si Carmen tuviera 85 años, el cálculo daría 4 %, pero se aplicaría el suelo del 10 %: 20.000 €. Cuanto mayor es el usufructuario, menos vale su derecho, y a partir de los 79 años el porcentaje ya no baja.
Sobre lo que cobra cada uno hay que calcular después la ganancia patrimonial en el IRPF y la plusvalía municipal. Ese cálculo, con su ejemplo, lo desarrollamos en el artículo «Vender una casa heredada: impuestos, plazos y cuánto te queda limpio».
Hay dos salidas más cuando no hay acuerdo. Una es que los hijos compren el usufructo a la madre, o al revés, y quien queda consolide el pleno dominio. La otra, cuando el usufructo procede de la cuota legal del viudo, es conmutarlo: sustituirlo por una renta vitalicia, por los productos de determinados bienes o por un capital en efectivo, según el artículo 839 del Código Civil. Requiere acuerdo mutuo y, si no lo hay, decide el juez.
Cuándo se extingue el usufructo y qué pasa entonces
El artículo 513 enumera las causas: muerte del usufructuario, cumplimiento del plazo o la condición, reunión del usufructo y la propiedad en la misma persona, renuncia, pérdida total de la cosa, resolución del derecho de quien lo constituyó y prescripción. En un usufructo vitalicio de vivienda, la habitual es la primera.
Cuando llega ese momento, el nudo propietario consolida el pleno dominio de forma automática. No hace falta una nueva herencia ni un reparto, pero sí quedan tres cosas por hacer:
- Liquidar el impuesto pendiente. En su día solo se tributó por la nuda propiedad. Ahora se paga por el porcentaje restante, aplicando el tipo medio efectivo de gravamen de la liquidación original, según el artículo 51.2 del Reglamento del Impuesto sobre Sucesiones. Por eso conviene guardar la liquidación de la primera herencia: sin ella, rehacer el cálculo es un suplicio.
- Presentarlo en plazo. Si la extinción se produce por fallecimiento del usufructuario, el plazo es de seis meses desde ese fallecimiento; en los demás casos, un mes desde la extinción (criterio de la Agencia Tributaria). El modelo depende de la comunidad autónoma y del origen del usufructo: 653 en Cataluña o Canarias, 650 en la Comunidad Valenciana cuando el desmembramiento vino de una herencia, 655 en Ceuta, Melilla y no residentes. Comprueba siempre el modelo en la administración tributaria de tu comunidad. Si necesitas repasar cómo funciona la liquidación de base, lo tienes en la guía del Impuesto de Sucesiones paso a paso, y la valoración del inmueble en el artículo sobre el valor de referencia de Catastro.
- Cancelar el usufructo en el Registro. Basta acreditar el fallecimiento: el certificado de defunción es el título que demuestra la extinción, y la cancelación se practica al amparo del artículo 82, párrafo segundo, de la Ley Hipotecaria. Se solicita mediante instancia con firma legitimada, acompañada del certificado y del justificante de la liquidación del impuesto, tal y como explica el Colegio de Registradores. No siempre hace falta escritura notarial.
Qué hacer ahora
- Pide una nota simple de la finca y comprueba cómo está inscrito el usufructo: sobre toda la vivienda o sobre una cuota, y a favor de quién.
- Lee el título. El testamento o la escritura de herencia pueden ampliar o restringir las reglas del Código Civil: el artículo 470 da preferencia a lo que diga el título constitutivo.
- Pon por escrito el reparto de gastos entre usufructuario y nudos propietarios, aunque sea en un documento privado de una página. Ahí se acaban el 90 % de los conflictos futuros.
- Guarda la liquidación del Impuesto de Sucesiones de la herencia que creó el usufructo. Se necesitará el día de la consolidación, años después.
- Si queréis vender, calculad el reparto del precio con la regla de la edad antes de sentaros a negociar, y llevad el acuerdo cerrado a la notaría.
- Si hay bloqueo entre las partes, valorad comprar el usufructo o la nuda propiedad, o conmutar el usufructo del viudo, antes de pensar en un pleito.
Preguntas frecuentes
¿El usufructuario necesita permiso para alquilar la vivienda?
No. El artículo 480 del Código Civil le permite arrendarla por su cuenta y quedarse con la renta. Lo que sí debe advertir al inquilino es que el contrato se extinguirá cuando termine el usufructo.
Si el usufructuario se traslada a una residencia, ¿pierde el usufructo?
No. El usufructo no exige residir en la vivienda. Puede dejarla vacía o alquilarla y destinar la renta a pagar la residencia, que es lo más habitual.
¿Los hijos del usufructuario heredan el usufructo cuando este fallece?
No. El usufructo vitalicio se extingue con la muerte del usufructuario (artículo 513.1.º) y el derecho vuelve al nudo propietario. No forma parte de la herencia del usufructuario.
¿Se puede renunciar al usufructo?
Sí, es una de las causas de extinción del artículo 513. Pero ojo con el efecto fiscal: la renuncia a un usufructo ya aceptado se trata como una donación del usufructuario al nudo propietario (artículo 51.6 del Reglamento del Impuesto sobre Sucesiones), con la tributación que eso implica.
Conclusión
El usufructo vitalicio funciona bien cuando cada parte sabe dónde está su límite: el usufructuario manda en el uso y en los frutos, el nudo propietario en el patrimonio. Los conflictos casi siempre nacen de los gastos, no del derecho, y se previenen con un acuerdo escrito y una regla clara: lo ordinario lo paga quien disfruta, lo extraordinario quien es dueño.
Si en algún momento queréis vender, recordad las dos condiciones: todas las firmas y un reparto del precio acordado de antemano. Y si el usufructo se extingue, marcad los seis meses en el calendario: la consolidación del dominio tiene su propia liquidación y se olvida con muchísima facilidad.
NOTA: este artículo tiene finalidad informativa y no constituye asesoramiento jurídico ni fiscal. Las normas autonómicas y los modelos tributarios varían según el territorio; antes de tomar decisiones, consulta la fuente oficial de tu comunidad o a un profesional.
Entradas relacionadas
- Vender una casa heredada siendo no residente: retención del 3 %
- Usufructo vitalicio de la vivienda: qué puede y qué no puede hacer el usufructuario
- Heredar una casa entre hermanos: proindiviso, extinción de condominio y salidas
- Heredar una casa con hipoteca pendiente: qué ocurre con la deuda
- Vender una casa heredada: impuestos, plazos y cuánto te queda limpio
Deja una respuesta